Payment OS

Payment OS حصريًا لمؤسسات الدفع المرخّصة (PFs) في تركيا.

Payment OS حصريًا لمؤسسات الدفع المرخّصة (PFs) في تركيا بموجب القانون 6493، والخاضعة لتنظيم ورقابة TCMB والتزامات MASAK، لإدارة عملياتها وشبكاتها.

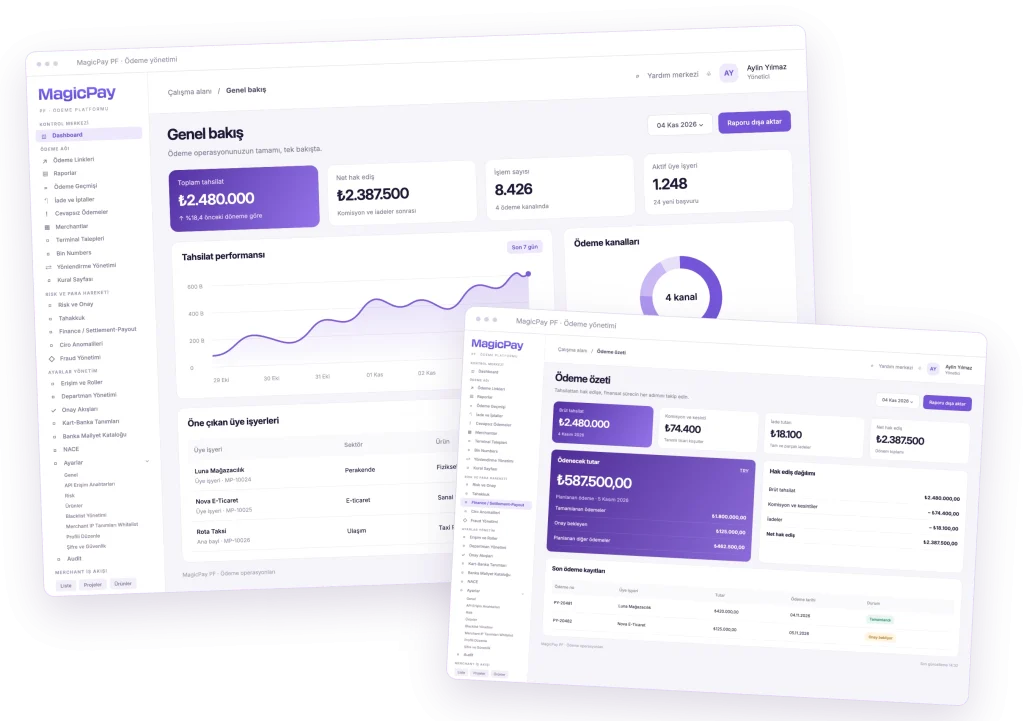
مساحة عمل Payment OS
تصميم ترويجي للوحتي النظرة العامة وملخص الدفعات.
تعرض الصور واجهات ترويجية باللغة التركية وبيانات توضيحية.

جميع قنوات التحصيل

وحّدوا عمليات نقاط البيع التقليدية والافتراضية وSoft POS وTaxi POS ضمن بنية تشغيلية واحدة.
سجلات مالية مترابطة

تابعوا كل حركة في دفتر الأستاذ، من البيع والعمولات والاستردادات إلى المستحقات والتحويلات.

شبكة شركاء بضوابط واضحة

أديروا الممثلين وشركاء التكامل والوكلاء بصلاحيات وصول قائمة على الأدوار ومسارات موافقة متعددة.

عمليات دفع متكاملة

MagicPay Payment OS عرض تجاري حصري لمؤسسات الدفع المرخّصة (PFs) في تركيا بموجب القانون رقم 6493، والخاضعة لتنظيم ورقابة البنك المركزي التركي (TCMB) والتزامات MASAK. تجمع المؤسسة عبره قنوات التحصيل ضمن شبكتها، من التجار والمتاجر الإلكترونية إلى الفرق الميدانية وسيارات الأجرة، مع بوابة دفع مركزية وسجلات دفتر الأستاذ ومسارات الموافقة. وتربط طلبات انضمام التجار وفحص المستندات وعلاقات الممثلين وشركاء التكامل والوكلاء بعمليات البيع والإلغاء والاسترداد والعمولات والمستحقات والمطابقة المالية. التجار وسيارات الأجرة والوكلاء والممثلون وشركاء التكامل أطراف في الشبكة التي تديرها المؤسسة ضمن نطاقها التنظيمي، وليسوا مشترين مباشرين لهذا العرض. تدير المؤسسة الشبكة مركزيًا، ويعمل مستخدموها وأطراف شبكتها ضمن صلاحياتهم.

نقاط البيع التقليدية: التحصيل في المتاجر والفروع

تدير مؤسسة الدفع المرخّصة المدفوعات بالبطاقات لدى المتاجر والفروع ونقاط الخدمة ضمن شبكتها على مستوى التاجر وجهاز الدفع. تابعوا مبيعات أجهزة نقاط البيع من مركز المؤسسة، واطّلعوا على السجل كاملًا، من إجمالي العملية إلى الاستقطاعات وصافي المبلغ المحوّل للتاجر.

  • تعريف أجهزة الدفع المرتبطة بالتاجر وإدارتها
  • متابعة المبيعات والتواريخ وحالة العمليات حسب جهاز الدفع والوكيل
  • بيانات العمولات والاستقطاعات وصافي المبلغ المحوّل
  • تتبّع الإلغاء والاسترداد بالرجوع إلى عملية البيع الأصلية

نقاط البيع الافتراضية: مسار دفع موحّد للقنوات الرقمية

تجمع مؤسسة الدفع بدء الدفع والمصادقة عبر 3D Secure ومتابعة النتائج للمواقع وقنوات البيع الرقمية التابعة للتجار ضمن شبكتها. يربط Payment OS اتصالات البنوك ومزوّدي الدفع المعرّفة للتاجر بتجربة البيع. ويمكن للتاجر متابعة النتيجة من لوحة التحكم أو عبر التكامل ضمن الخدمة التي تديرها المؤسسة، لا بصفته مشتريًا مباشرًا للمنصة.

  • التحصيل بالبطاقات ومسارات 3D Secure عبر القنوات الرقمية
  • خيارات التقسيط بحسب البنك والمنتج
  • متابعة العمليات الناجحة وغير الناجحة والمعلّقة
  • سجلات الإلغاء والاسترداد المرتبطة بتفاصيل الدفع

Soft POS: التحصيل أينما كان العميل

تدير مؤسسة الدفع قناة Soft POS للفرق الميدانية والتجار المتنقلين ضمن شبكتها على الأجهزة المتوافقة. اربطوا قناة الدفع المتنقلة بالمنتجات المعرّفة للتاجر، وتابعوا العمليات الميدانية إلى جانب قنوات التحصيل الأخرى من واجهة المؤسسة التشغيلية.

  • قبول المدفوعات عبر جهاز محمول متوافق
  • إدارة استخدام Soft POS لكل تاجر
  • متابعة التحصيل المتنقل من سجل العمليات
  • العمولات وشروط الاستخدام حسب المنتج

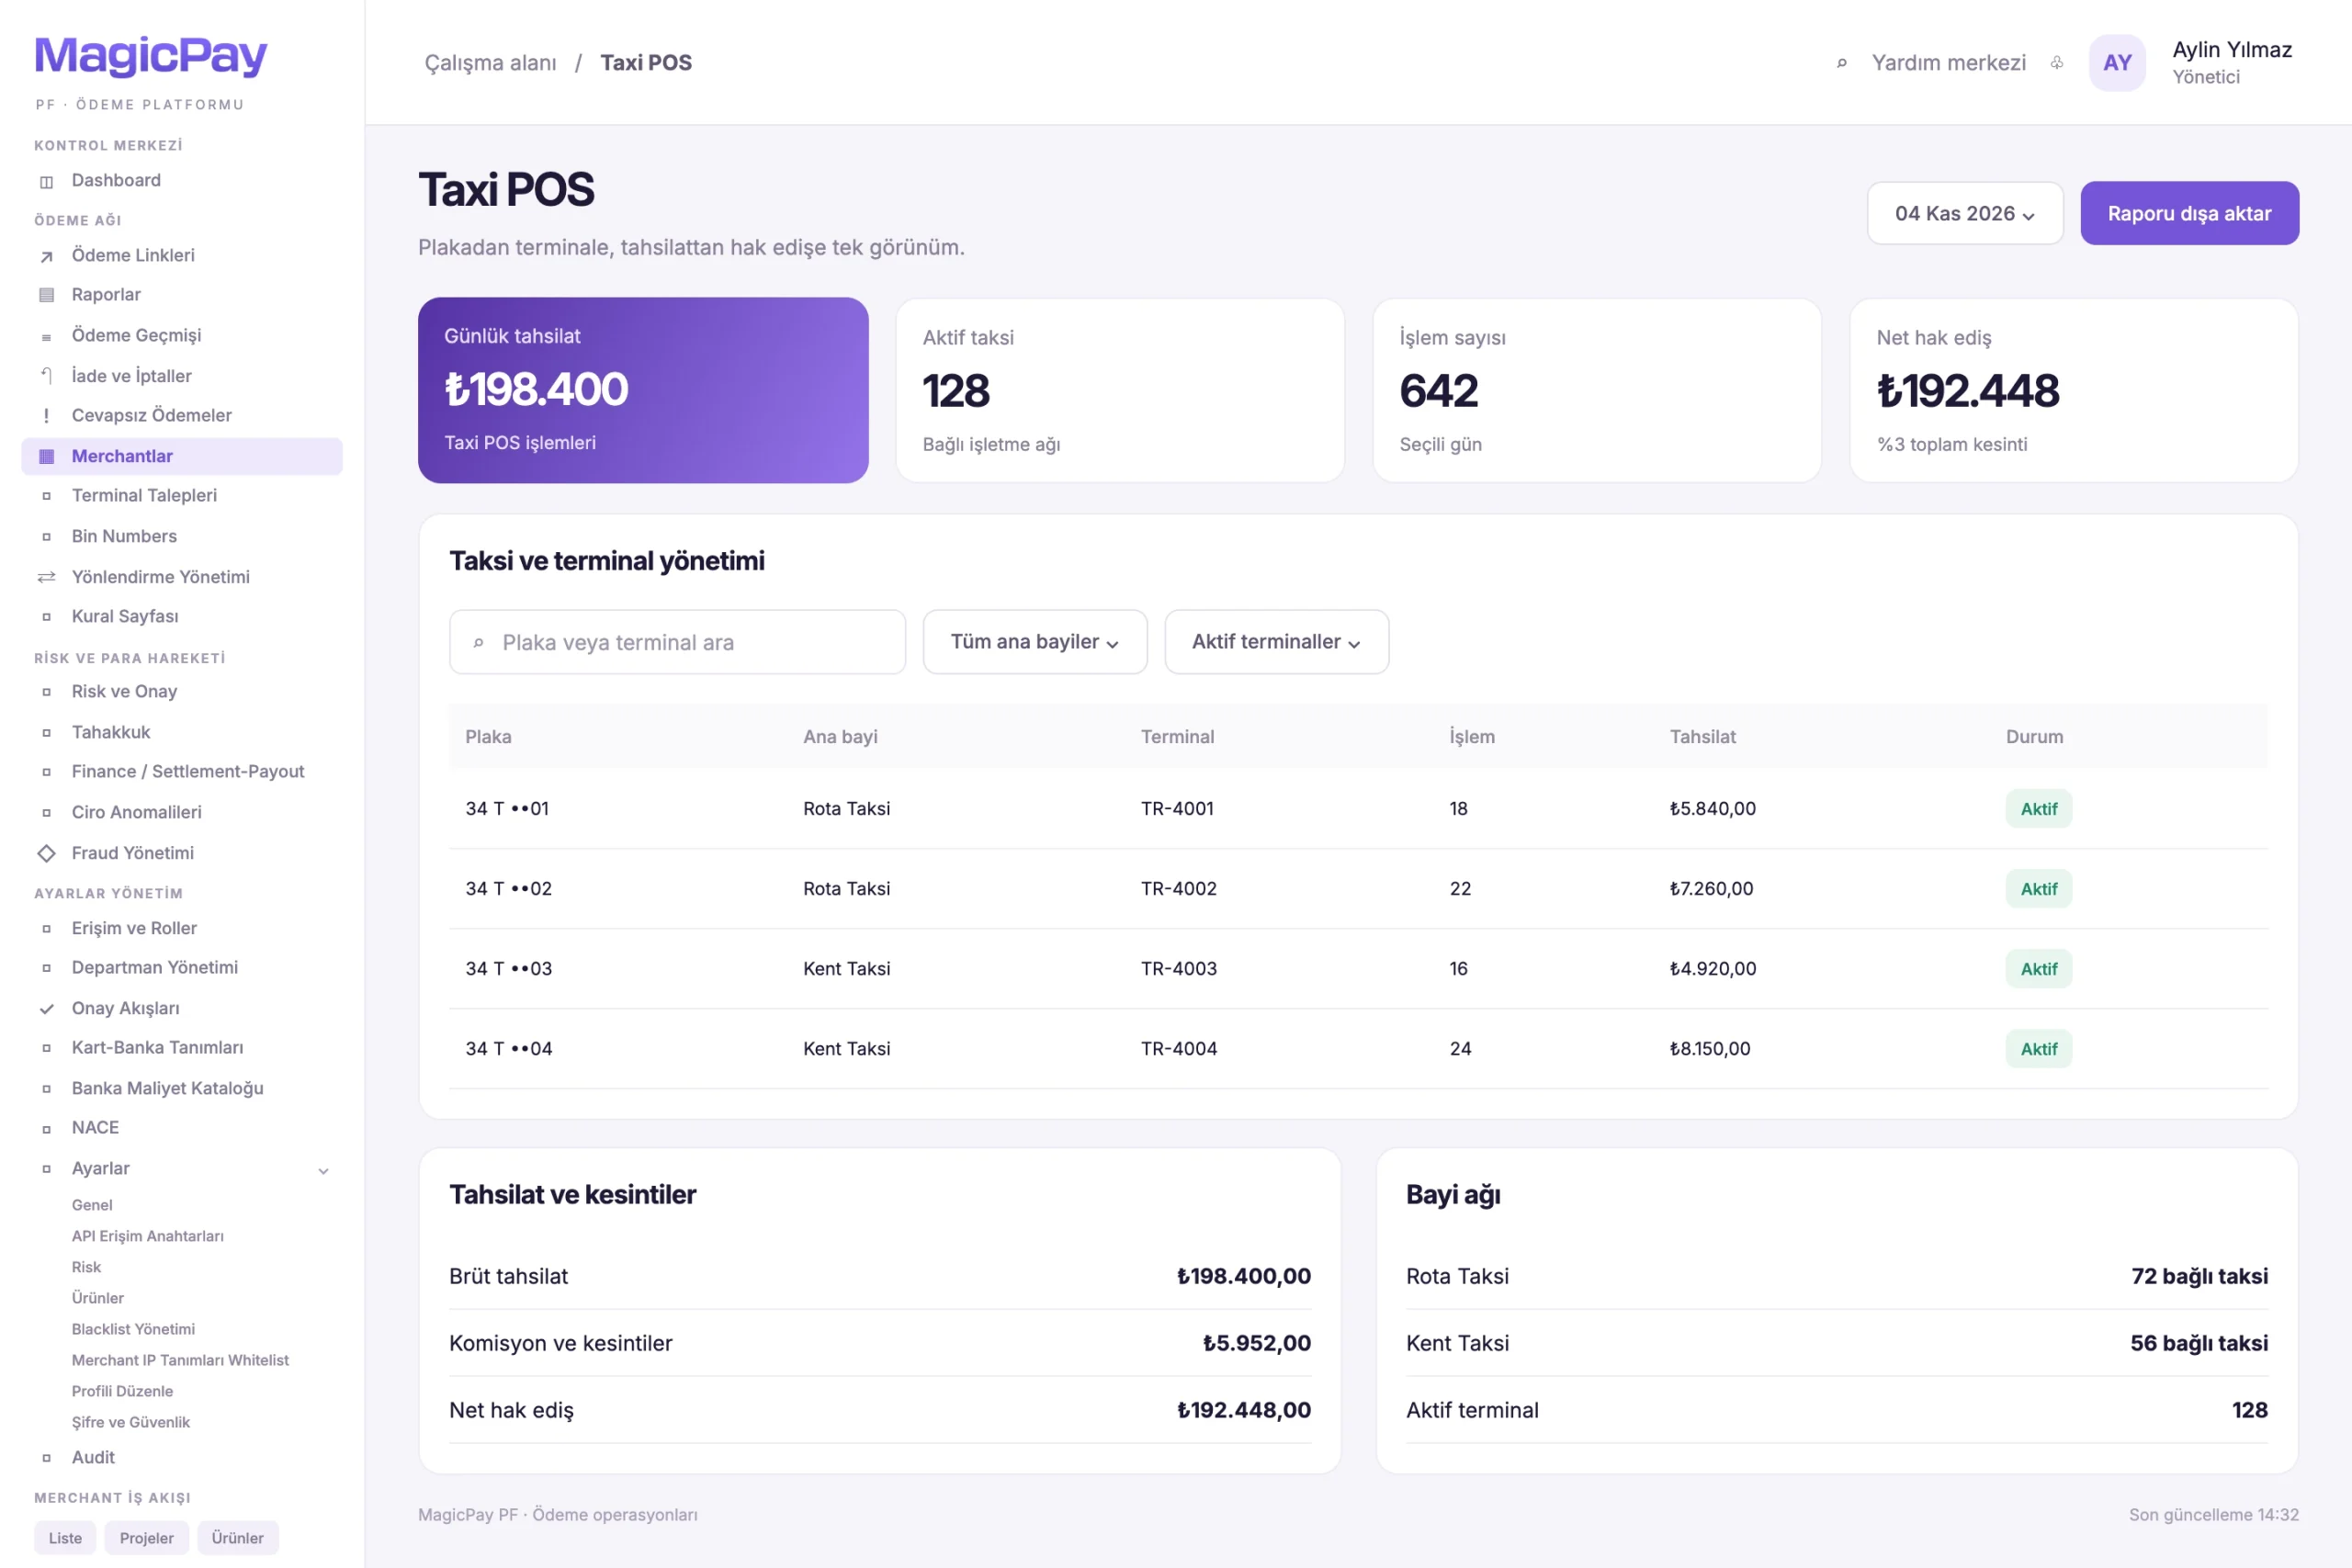
Taxi POS: لوحة المركبة وجهاز الدفع والمستحقات في سجل واحد

تدير مؤسسة الدفع تحصيل مدفوعات سيارات الأجرة ضمن شبكتها من خلال العلاقات بين لوحة المركبة وجهاز الدفع والتاجر والوكيل الفرعي. سيارات الأجرة أطراف في شبكة المؤسسة وليست عملاء مباشرين لعرض Payment OS. راجعوا المبيعات والمستحقات بعد الاستقطاعات وحالة تحويلها إلى الحساب البنكي عبر السجلات ذات الصلة.

  • سجلات سيارات الأجرة والوكلاء الفرعيين
  • إدارة الربط بين لوحة المركبة وجهاز الدفع
  • عرض عمليات سيارات الأجرة وتصفيتها
  • متابعة العمولات والاستقطاعات والمستحقات والتحويلات
جدول سيارات أجرة توضيحي بأعمدة اللوحة والوكيل الرئيسي والجهاز والتحصيل. فتح الصورة بالحجم الكامل
Taxi POS وإدارة الأجهزةالعلاقات بين سيارات الأجرة والأجهزة والمستحقات بسجلات توضيحية.

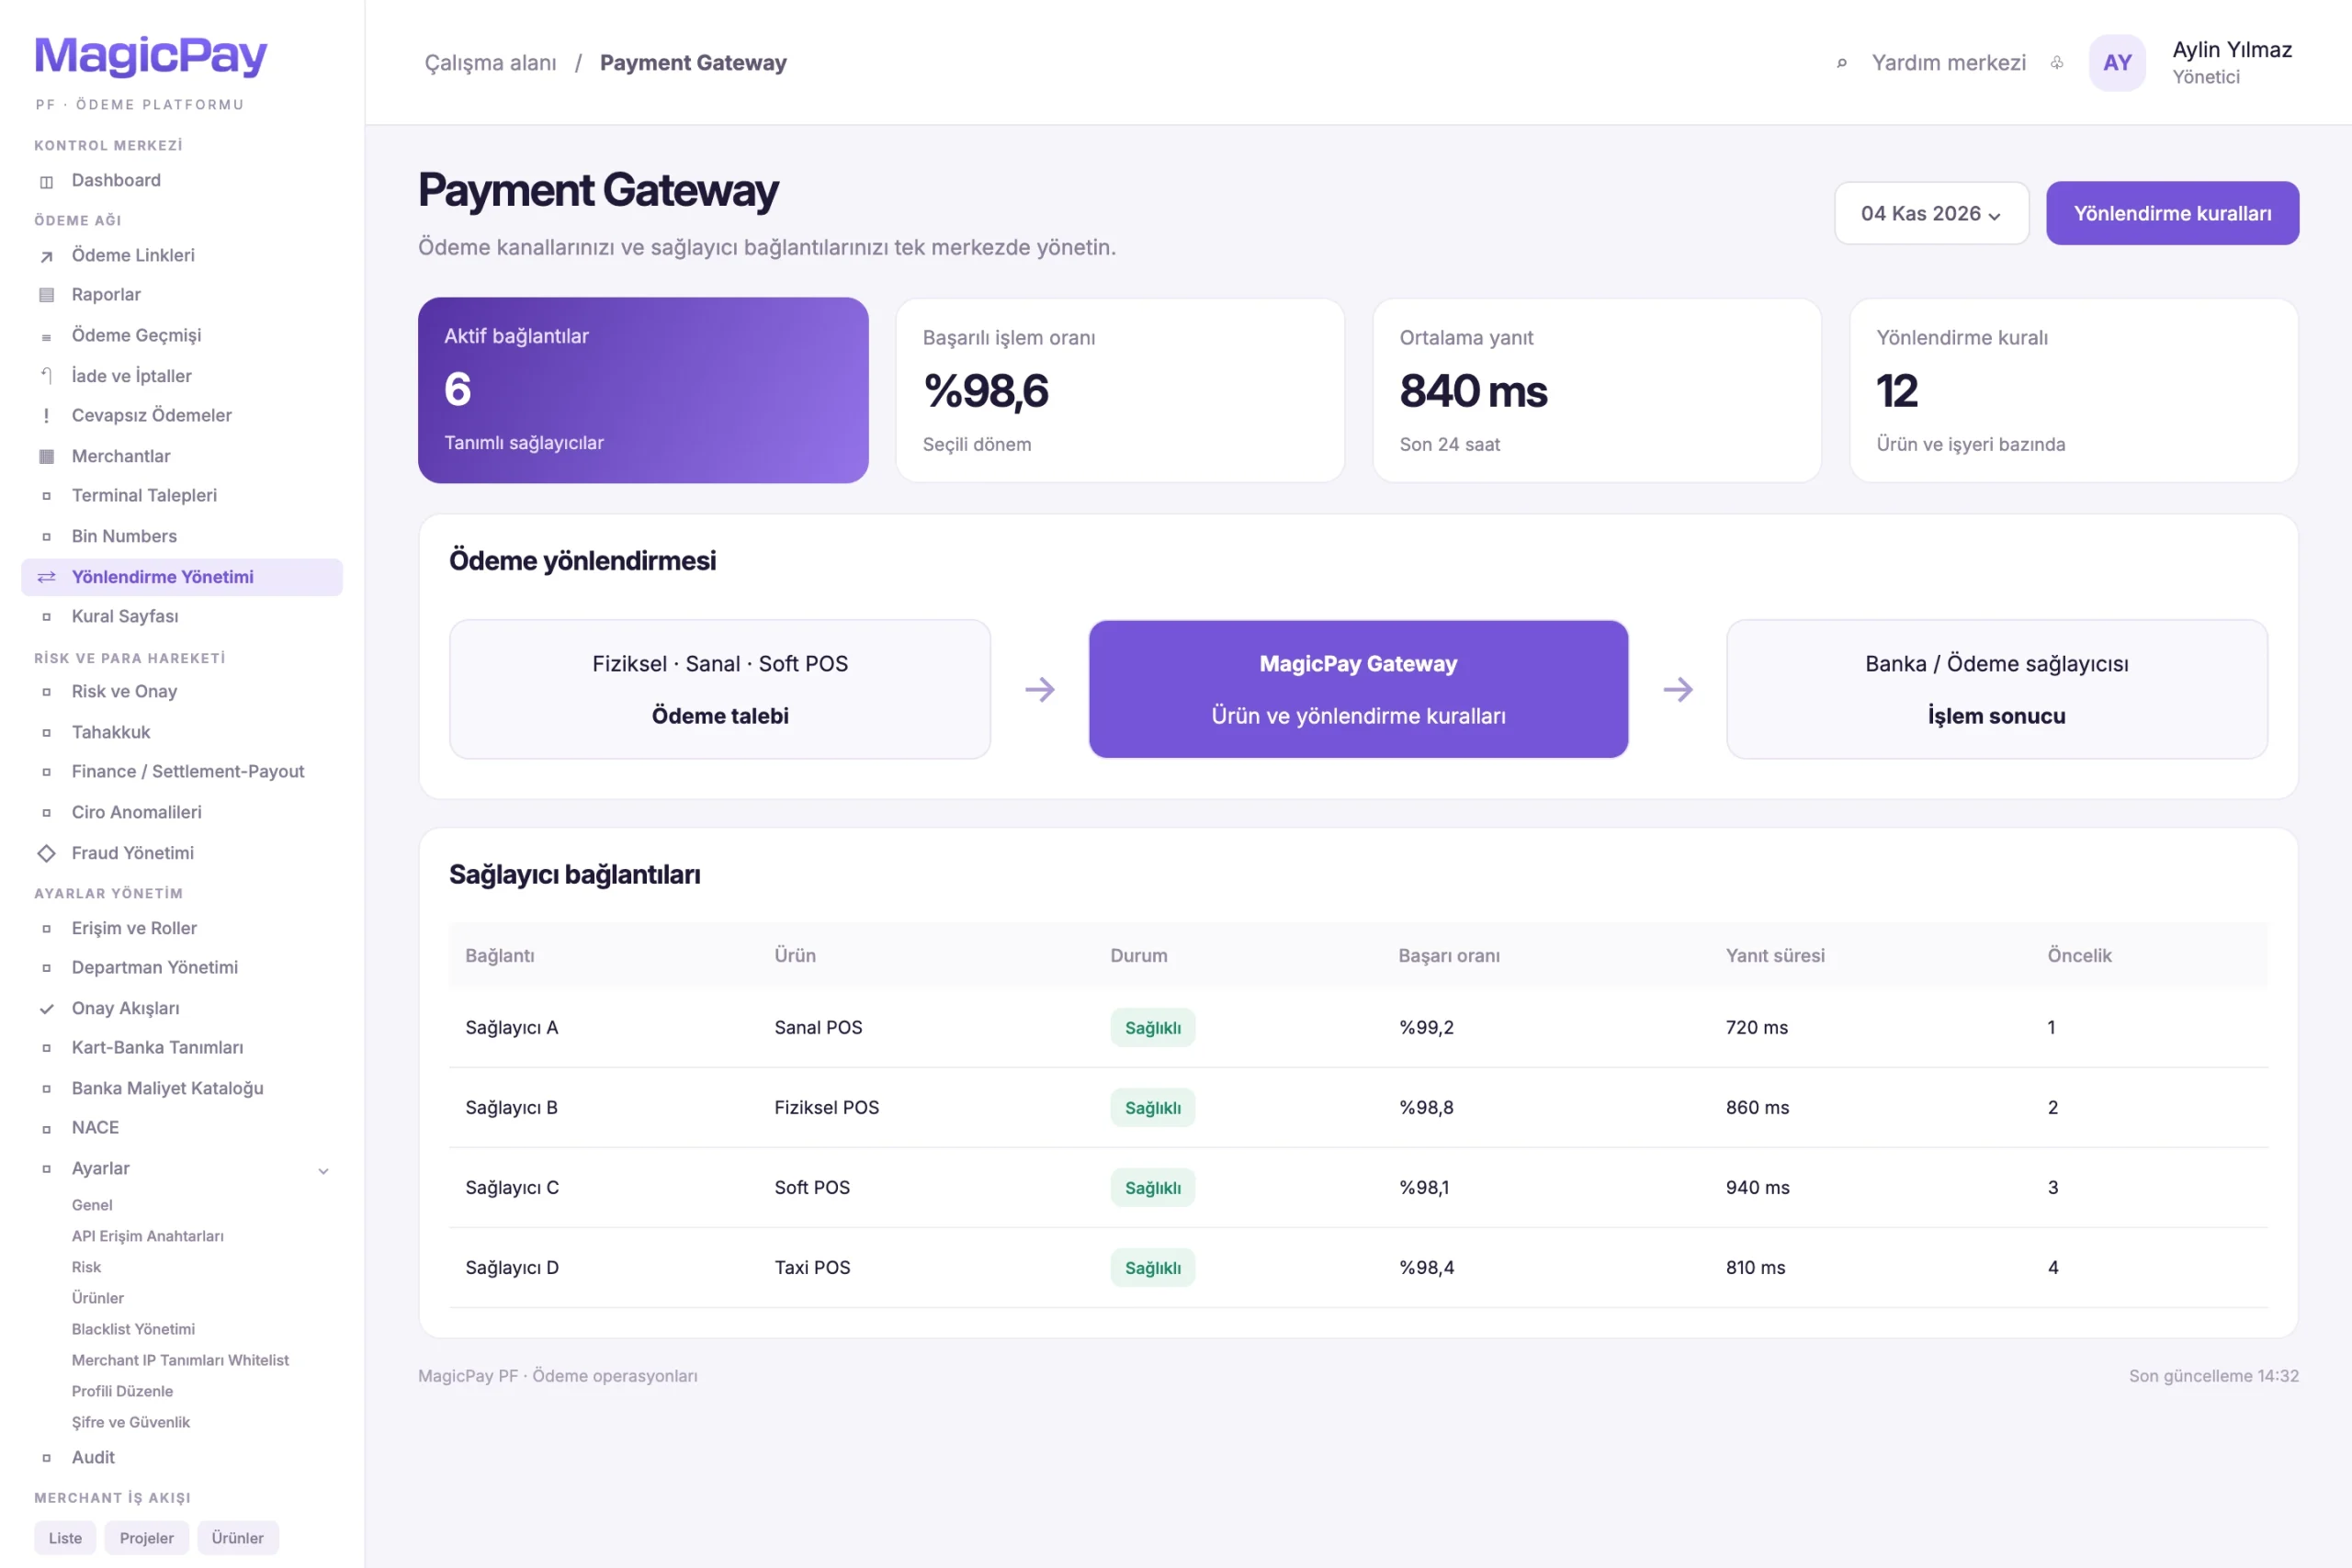
بوابة دفع مركزية: Payment Gateway

اتصلوا بمختلف البنوك ومزوّدي الدفع عبر بنية موحّدة لواجهات API. توجّه طبقة البوابة في Payment OS طلبات الدفع إلى المزوّد المعني وفقًا لمنتجات التاجر وقواعد التوجيه المحددة. ويجري تتبّع بدء الدفع والمصادقة والاستعلام عن الحالة والإلغاء والاسترداد بالرجوع إلى مرجع العملية نفسه.

  • التكامل مع بنوك ومزوّدي دفع متعددين
  • توجيه الطلبات إلى المزوّد بحسب التاجر ونطاق المنتج
  • متابعة مركزية لـ3D Secure ونتائج الدفع وردود المزوّدين
  • ربط الإلغاء والاسترداد بالعملية الأصلية والمزوّد المعني
واجهة ترويجية تضم مخطط توجيه المدفوعات وجدول اتصالات مزودي الخدمة. فتح الصورة بالحجم الكامل
بوابة الدفع والتوجيهعرض توضيحي للعلاقات بين القنوات والبوابة ومزودي الخدمة.

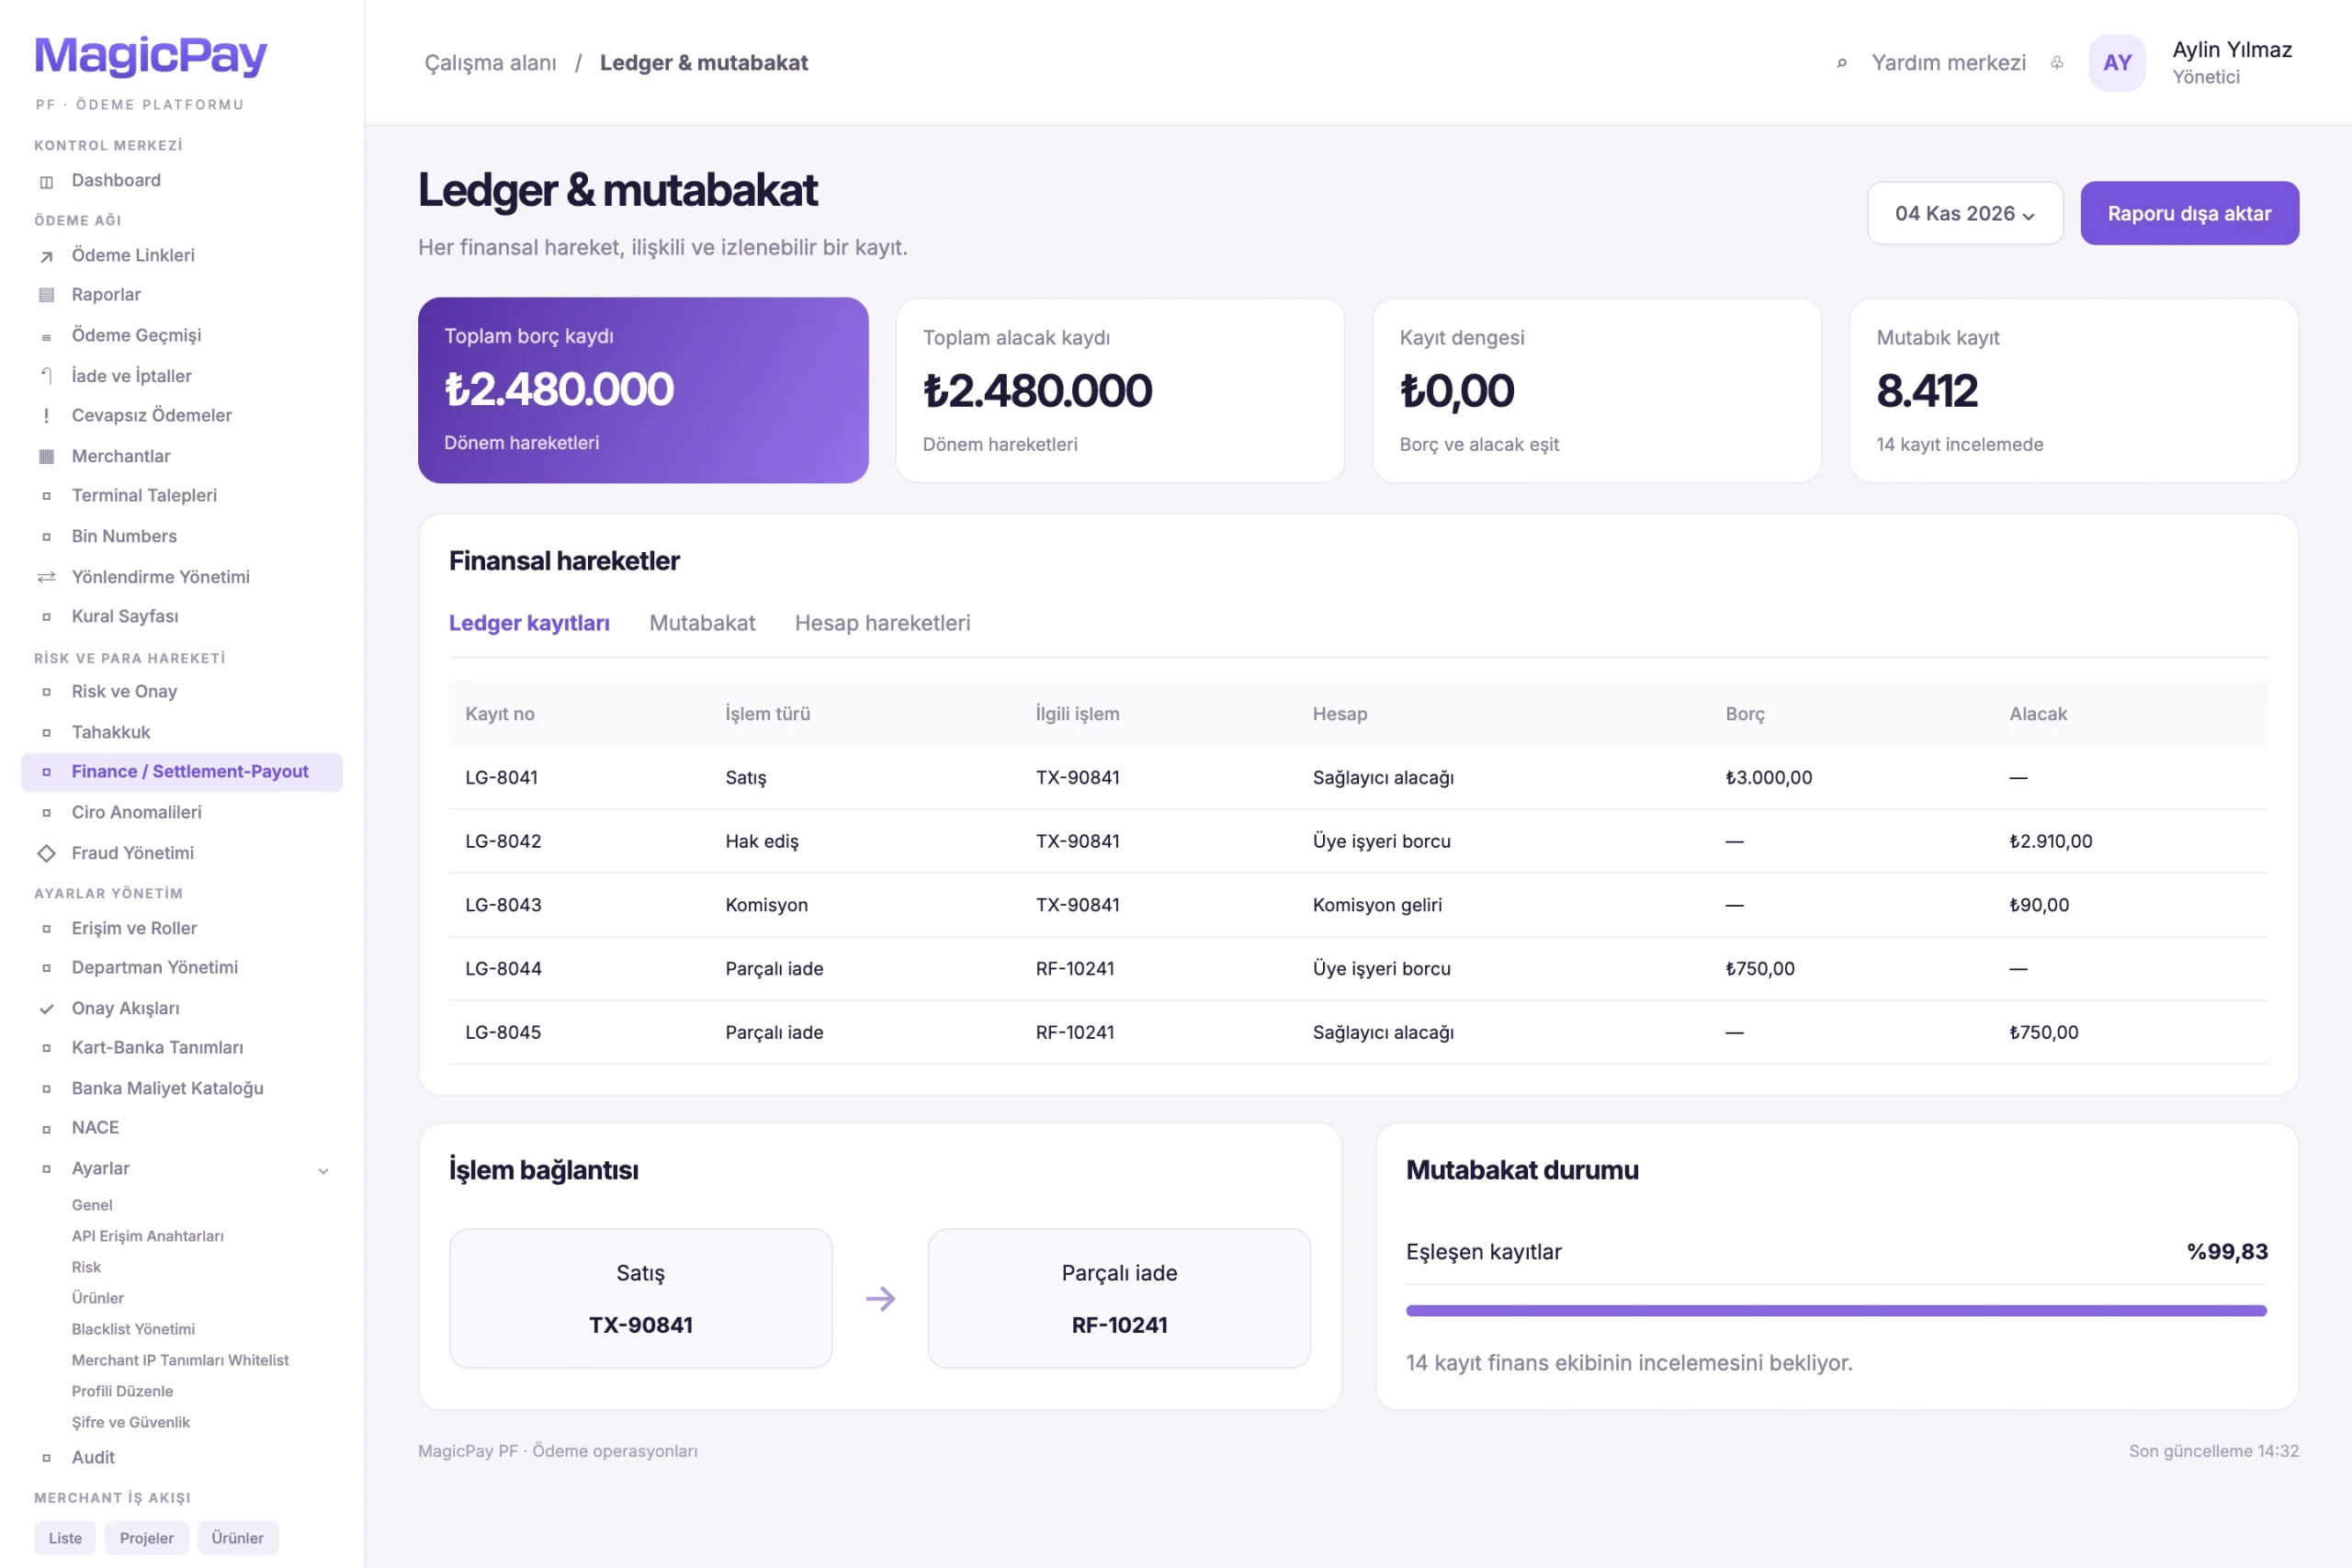
دفتر الأستاذ: وضوح مصدر كل حركة مالية

تربط السجلات المالية القائمة على دفتر الأستاذ بين المبيعات والعمولات والاستقطاعات والاستردادات ومستحقات التجار والتحويلات. راجعوا إجمالي مبلغ البيع واستقطاعاته وصافي مستحقاته معًا. وتُسجّل الاستردادات والتصحيحات كحركات جديدة، مع الاحتفاظ بالسجلات السابقة للمراجعة الدورية والمطابقة المالية.

  • تسجيل حركات البيع والتحصيل
  • تتبّع العمولات والاستقطاعات وحصص الشركاء بصورة منفصلة
  • تسجيل الاستردادات والتصحيحات كقيود جديدة مرتبطة بعملية البيع الأصلية
  • إمكانية تتبّع المستحقات والأرصدة وحركات التحويل
لوحة توضيحية تعرض قيود المدين والدائن ورابط البيع بالاسترداد وحالة المطابقة. فتح الصورة بالحجم الكامل
دفتر الأستاذ والمطابقةالحركات المالية وسجلات المعاملات المرتبطة ببيانات توضيحية.

إدارة الممثلين: توسيع شبكة التجار ببنية مشتركة

اجمعوا طلب التاجر المستقطب عبر ممثل ومستنداته ومنتجاته وشروطه التجارية في سجل واحد. استكملوا التفعيل بعد الحصول على الموافقات المطلوبة، مع استمرار تتبّع عمليات التجار المرتبطين وتقاسم الإيرادات ضمن علاقتهم بالممثل.

  • إدارة العلاقات بين الممثلين والتجار المرتبطين بهم
  • متابعة الطلبات والتقييم والتفعيل
  • شروط العمولات وتقاسم الإيرادات حسب المنتج
  • الوصول إلى بيانات العمليات والمستحقات ضمن نطاق الصلاحيات

إدارة المدفوعات حسب المشروع لشركاء التكامل

تنظّم مؤسسة الدفع علاقاتها بشركات البرمجيات وشركاء التكامل ضمن الشبكة التي تديرها، على مستوى المشروع والتاجر؛ وليسوا مشترين مباشرين للعرض. حدّدوا شروطًا مستقلة للمنتجات والعمولات لكل مشروع لدى شريك التكامل نفسه. ويتمكن فريق عمليات المؤسسة من معرفة شريك التكامل والمشروع المرتبطين بالتاجر من بيئة الإدارة نفسها.

  • إدارة بيانات شركة التكامل ومعلومات الاتصال بها
  • العلاقات بين شريك التكامل ومشاريعه والتجار المرتبطين به
  • العمولات حسب المنتج والمشروع وتقاسم الإيرادات وفق الاتفاقية
  • الوصول إلى عمليات الدفع وإجراءات التجار عبر API

شبكة وكلاء متعددة المستويات: الوكيل الرئيسي والوكلاء الفرعيون في مركز واحد

تدير مؤسسة الدفع المرخّصة مركزيًا شبكة الوكلاء الرئيسيين والفرعيين وأجهزة الدفع ضمن نطاق نشاطها المنظّم. الوكلاء أطراف في شبكة المؤسسة وليسوا مشترين مباشرين للمنصة. تُتابع منتجات كل وكيل وشروطه وتحصيلاته ضمن نطاقه المحدد. يرى مركز المؤسسة الشبكة كاملة، ويعمل المستخدمون على السجلات الواقعة ضمن صلاحياتهم، مع ربط حصة العمولة والجهة المستفيدة من التحويل بقواعد العمل المحددة.

  • العلاقات بين الوكلاء الرئيسيين والوكلاء الفرعيين
  • إدارة المنتجات وأجهزة الدفع لكل وكيل
  • شروط العمولات والتحويلات الخاصة بكل وكيل
  • قواعد محددة للتحصيل والجهة المستفيدة من التحويل والوصول إلى السجلات

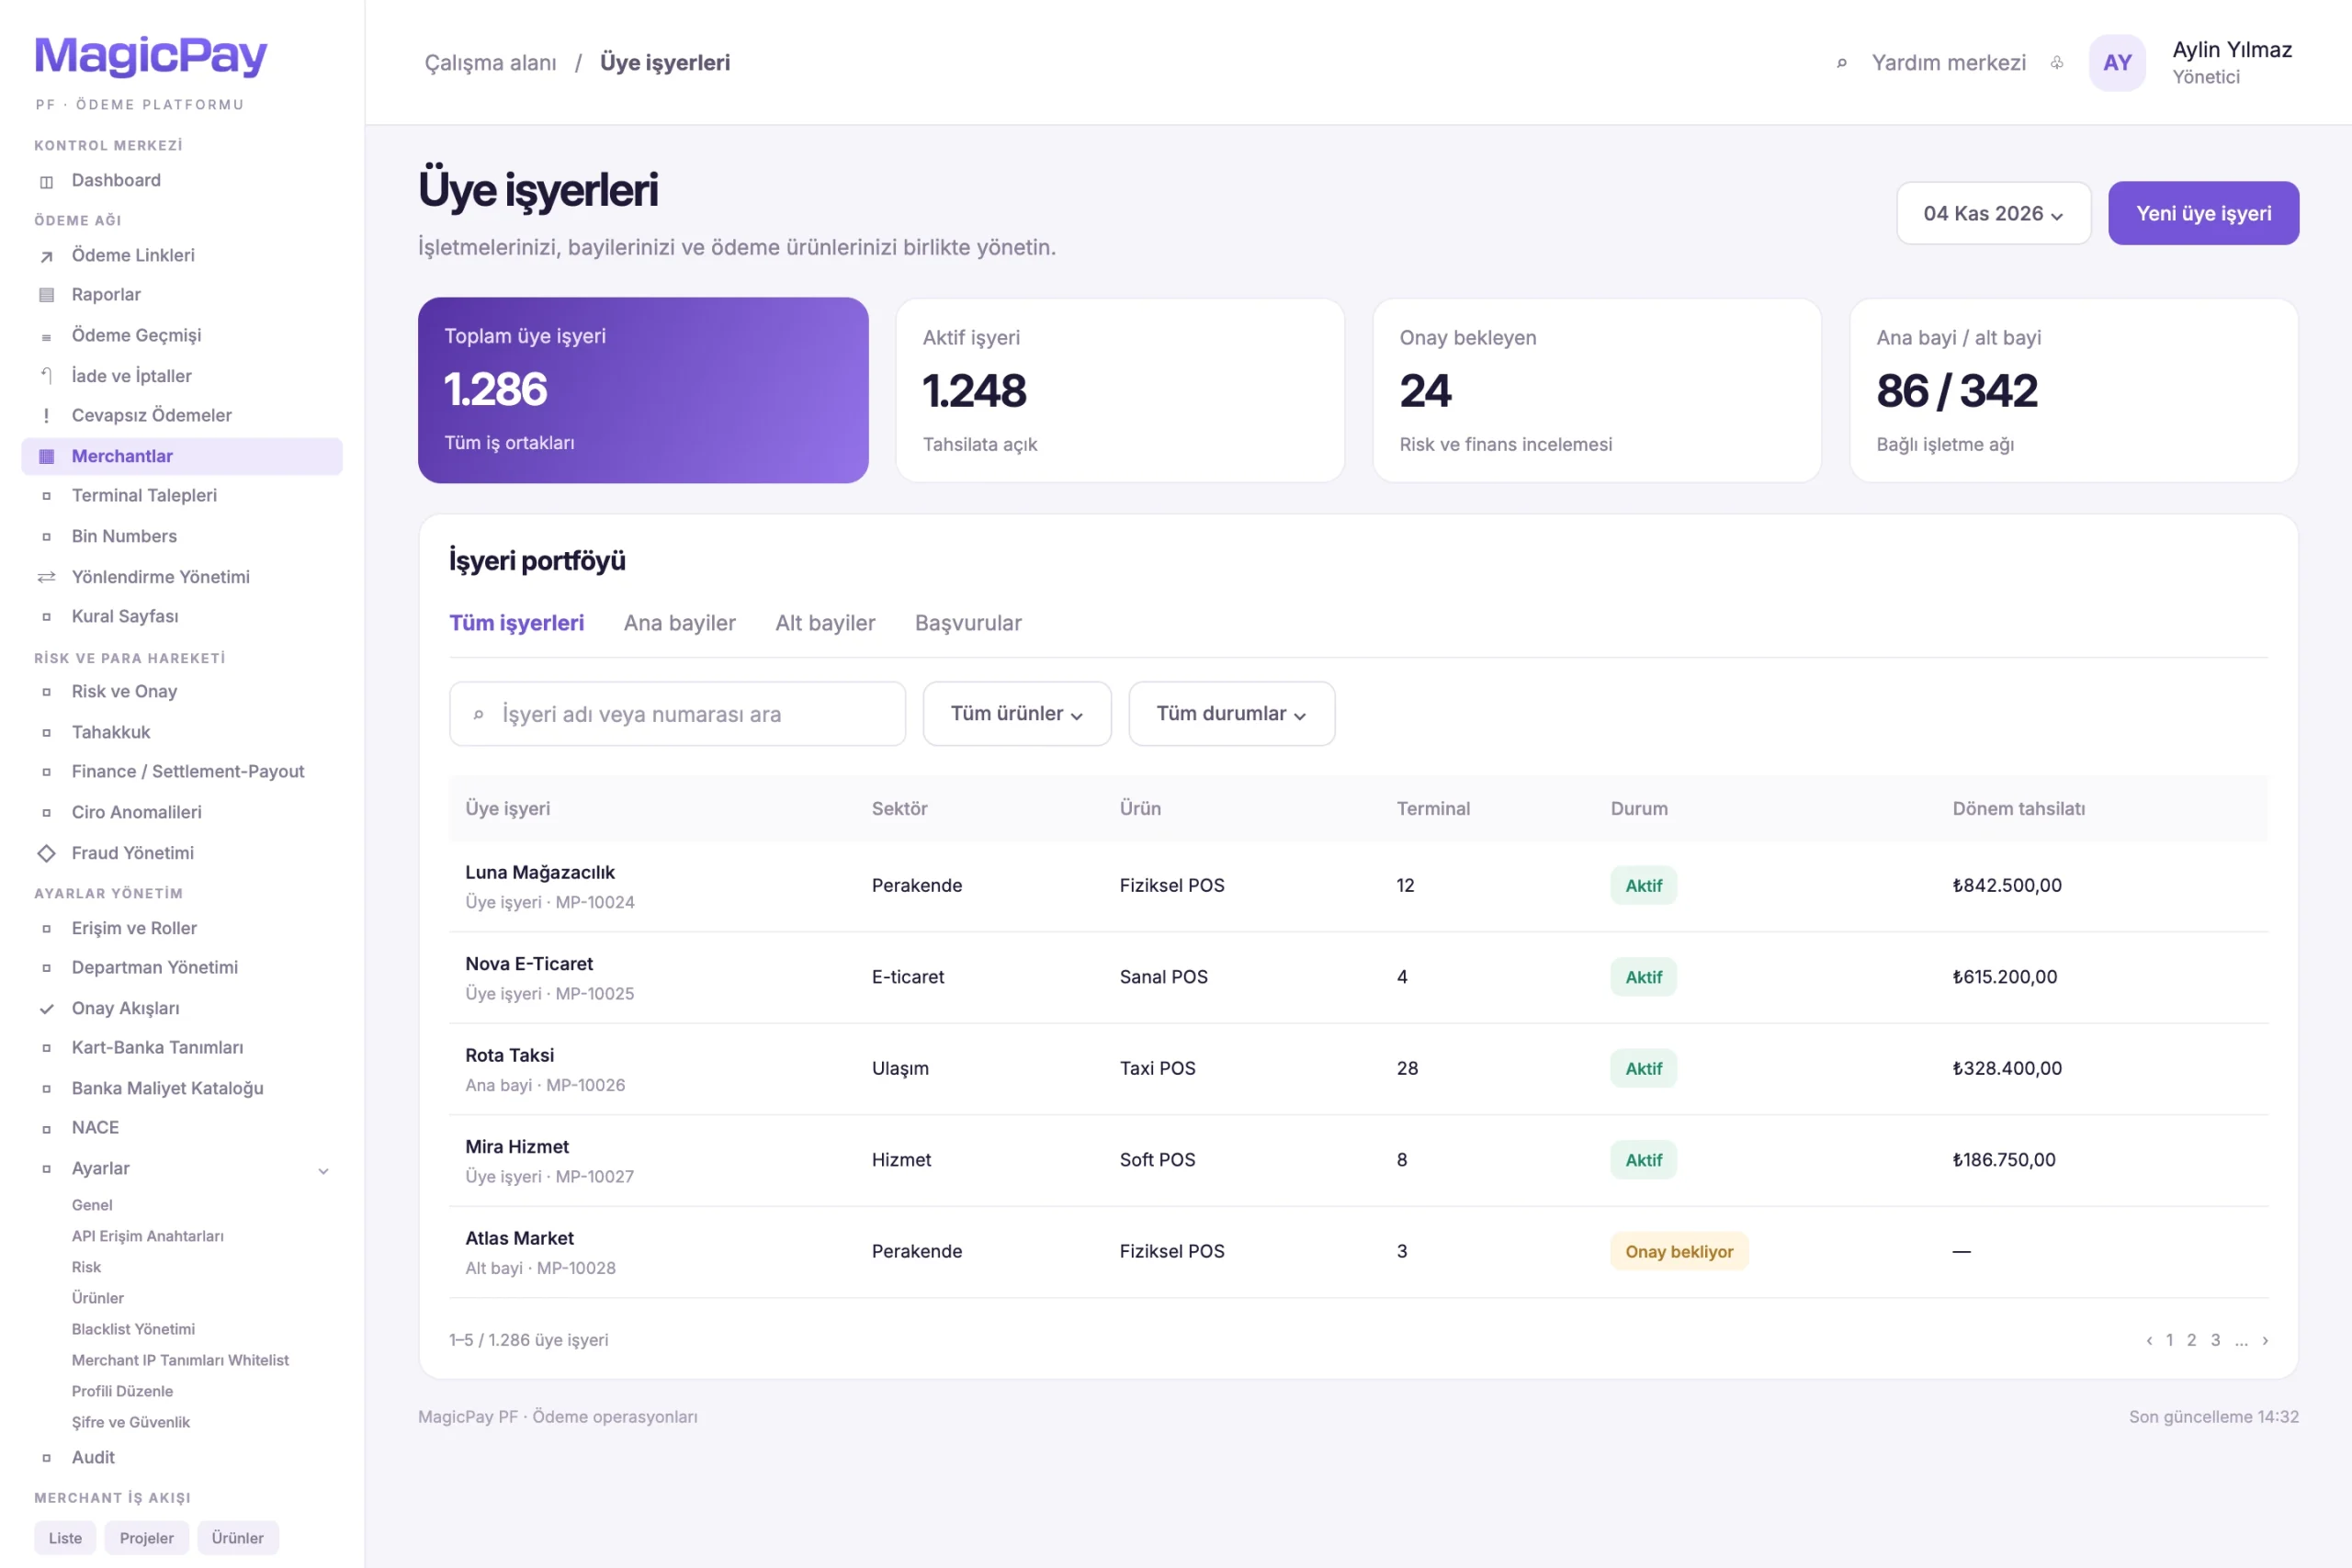
طلبات انضمام رقمية وإدارة المستندات

تابعوا انضمام التجار رقميًا، من جمع البيانات إلى التفعيل. اربطوا بيانات المنشأة والشخص المفوّض والمستندات المطلوبة بالطلب نفسه. وتتيح واجهة مشتركة للفرق معرفة السجلات المكتملة وتلك التي تنتظر بيانات أو مستندات أو موافقات.

  • تسجيل بيانات المنشأة والأشخاص المفوّضين
  • قائمة المستندات بحسب المنتج ونوع التاجر
  • رفع المستندات ومراجعتها واستكمال النواقص
  • متابعة حالات الطلب والموافقة والتفعيل
قائمة توضيحية تضم بحث التجار ومرشحات المنتجات والحالة وتبويبات الطلبات. فتح الصورة بالحجم الكامل
التجار وطلبات الانضمامعرض ترويجي لمحفظة التجار وحالات الطلبات.

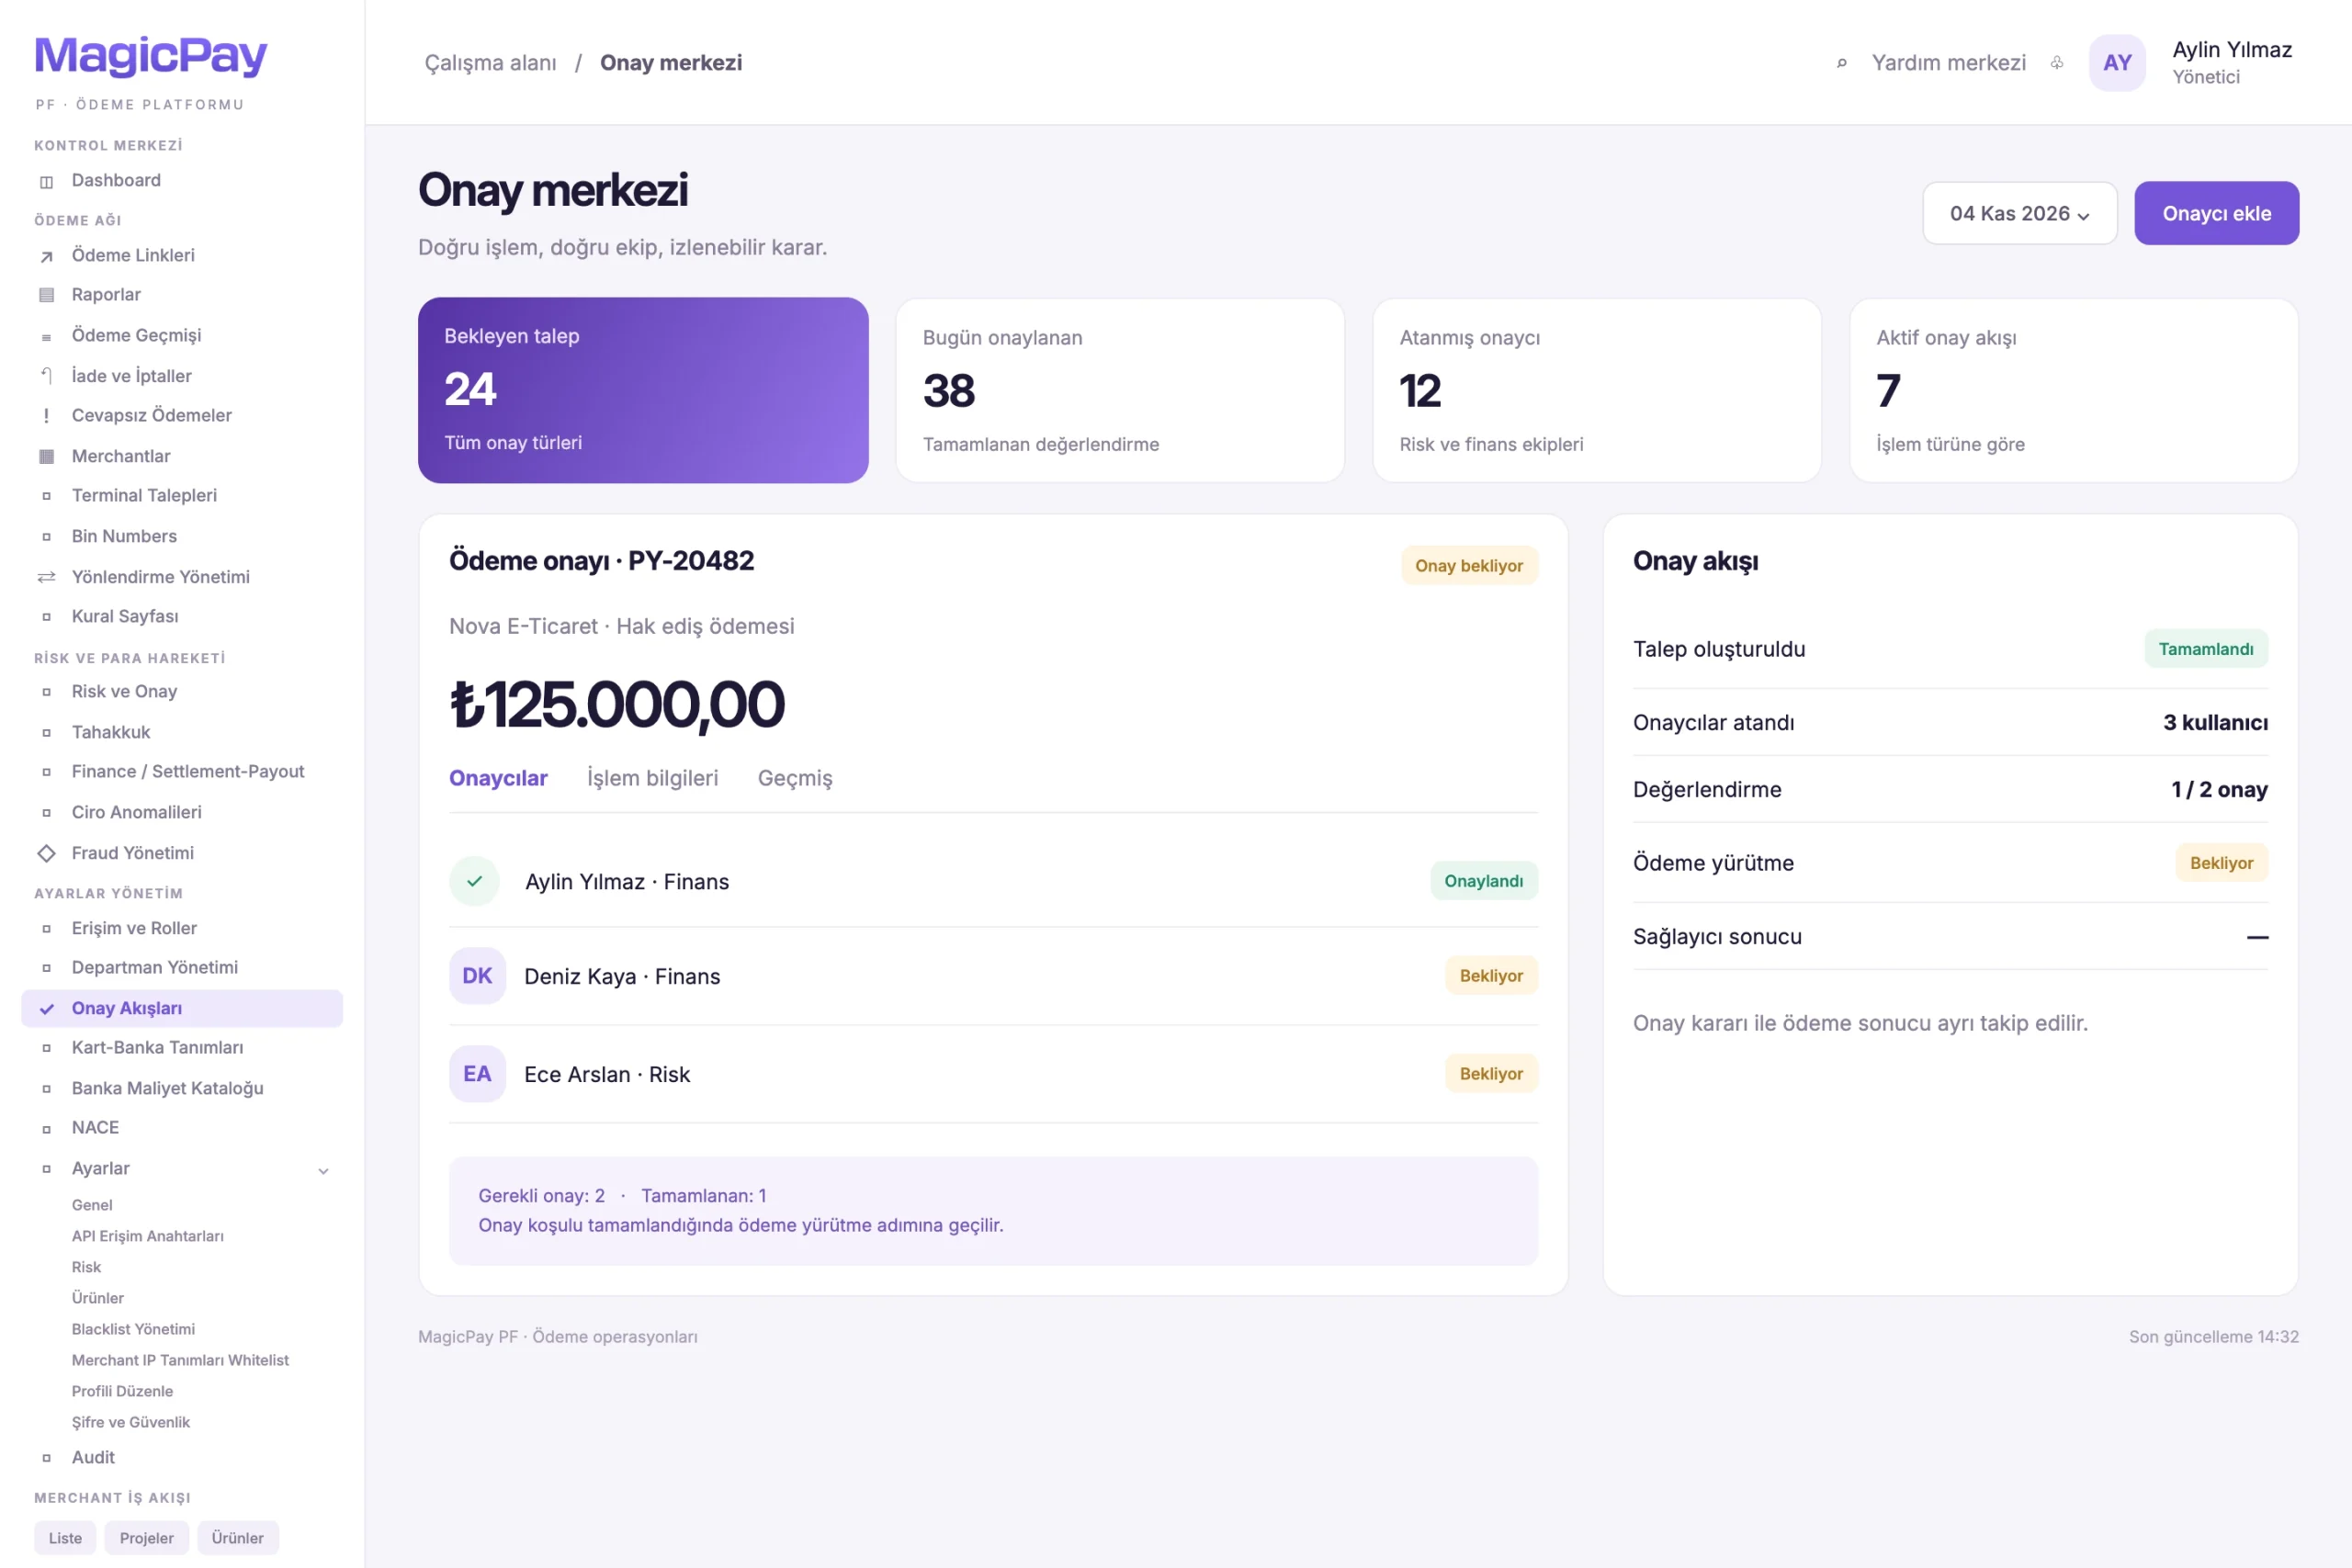
مسارات عمل منضبطة بموافقات متعددة

اربطوا الإجراءات الخاضعة للموافقة، مثل فتح حساب تاجر أو تعديل الشروط التجارية أو تنفيذ العمليات المالية، بالفرق المعنية. أضيفوا عدة مسؤولين عن الموافقة إلى المسار نفسه، وافصلوا مسؤوليات الإعداد عن الاعتماد. يتقدم الإجراء عند استيفاء شروط الموافقة المحددة في المسار. وتُتابع الموافقة الداخلية ونتيجة العملية المالية لدى البنك أو المزوّد كحالتين منفصلتين.

  • تحديد عدة مسؤولين عن الموافقة لكل مسار
  • متابعة الطلبات المعلّقة والمعتمدة والمرفوضة
  • مراجعة قرارات الموافقة وسجل الإجراءات
  • تقدّم الإجراءات وفق قواعد الموافقة المحددة
طلب دفعة توضيحي والمعتمدون المعيّنون وخطوات تنفيذ الدفع المنفصلة. فتح الصورة بالحجم الكامل
مسارات الموافقة متعددة المعتمدينمسار توضيحي يميز بين الموافقة الداخلية ونتيجة الدفع.

قواعد مكافحة الاحتيال وضوابط المخاطر

أديروا قواعد المخاطر على مستوى التاجر والمنتج. قيّموا العمليات بحسب المبلغ والحدود والمعايير المحددة، واربطوا نتيجة القاعدة بالسماح أو التقييد أو المراجعة. ويمكن لفريق المخاطر فحص العملية الموقوفة وأسباب القرار من سجل الدفع المعني.

  • شروط المخاطر بحسب التاجر والمنتج
  • مبالغ العمليات وحدودها ومعاييرها المحددة
  • إجراءات رقابية مرتبطة بمجموعة القواعد الفعّالة
  • تعريف المخاطر ومتابعة القرارات للفرق المخوّلة
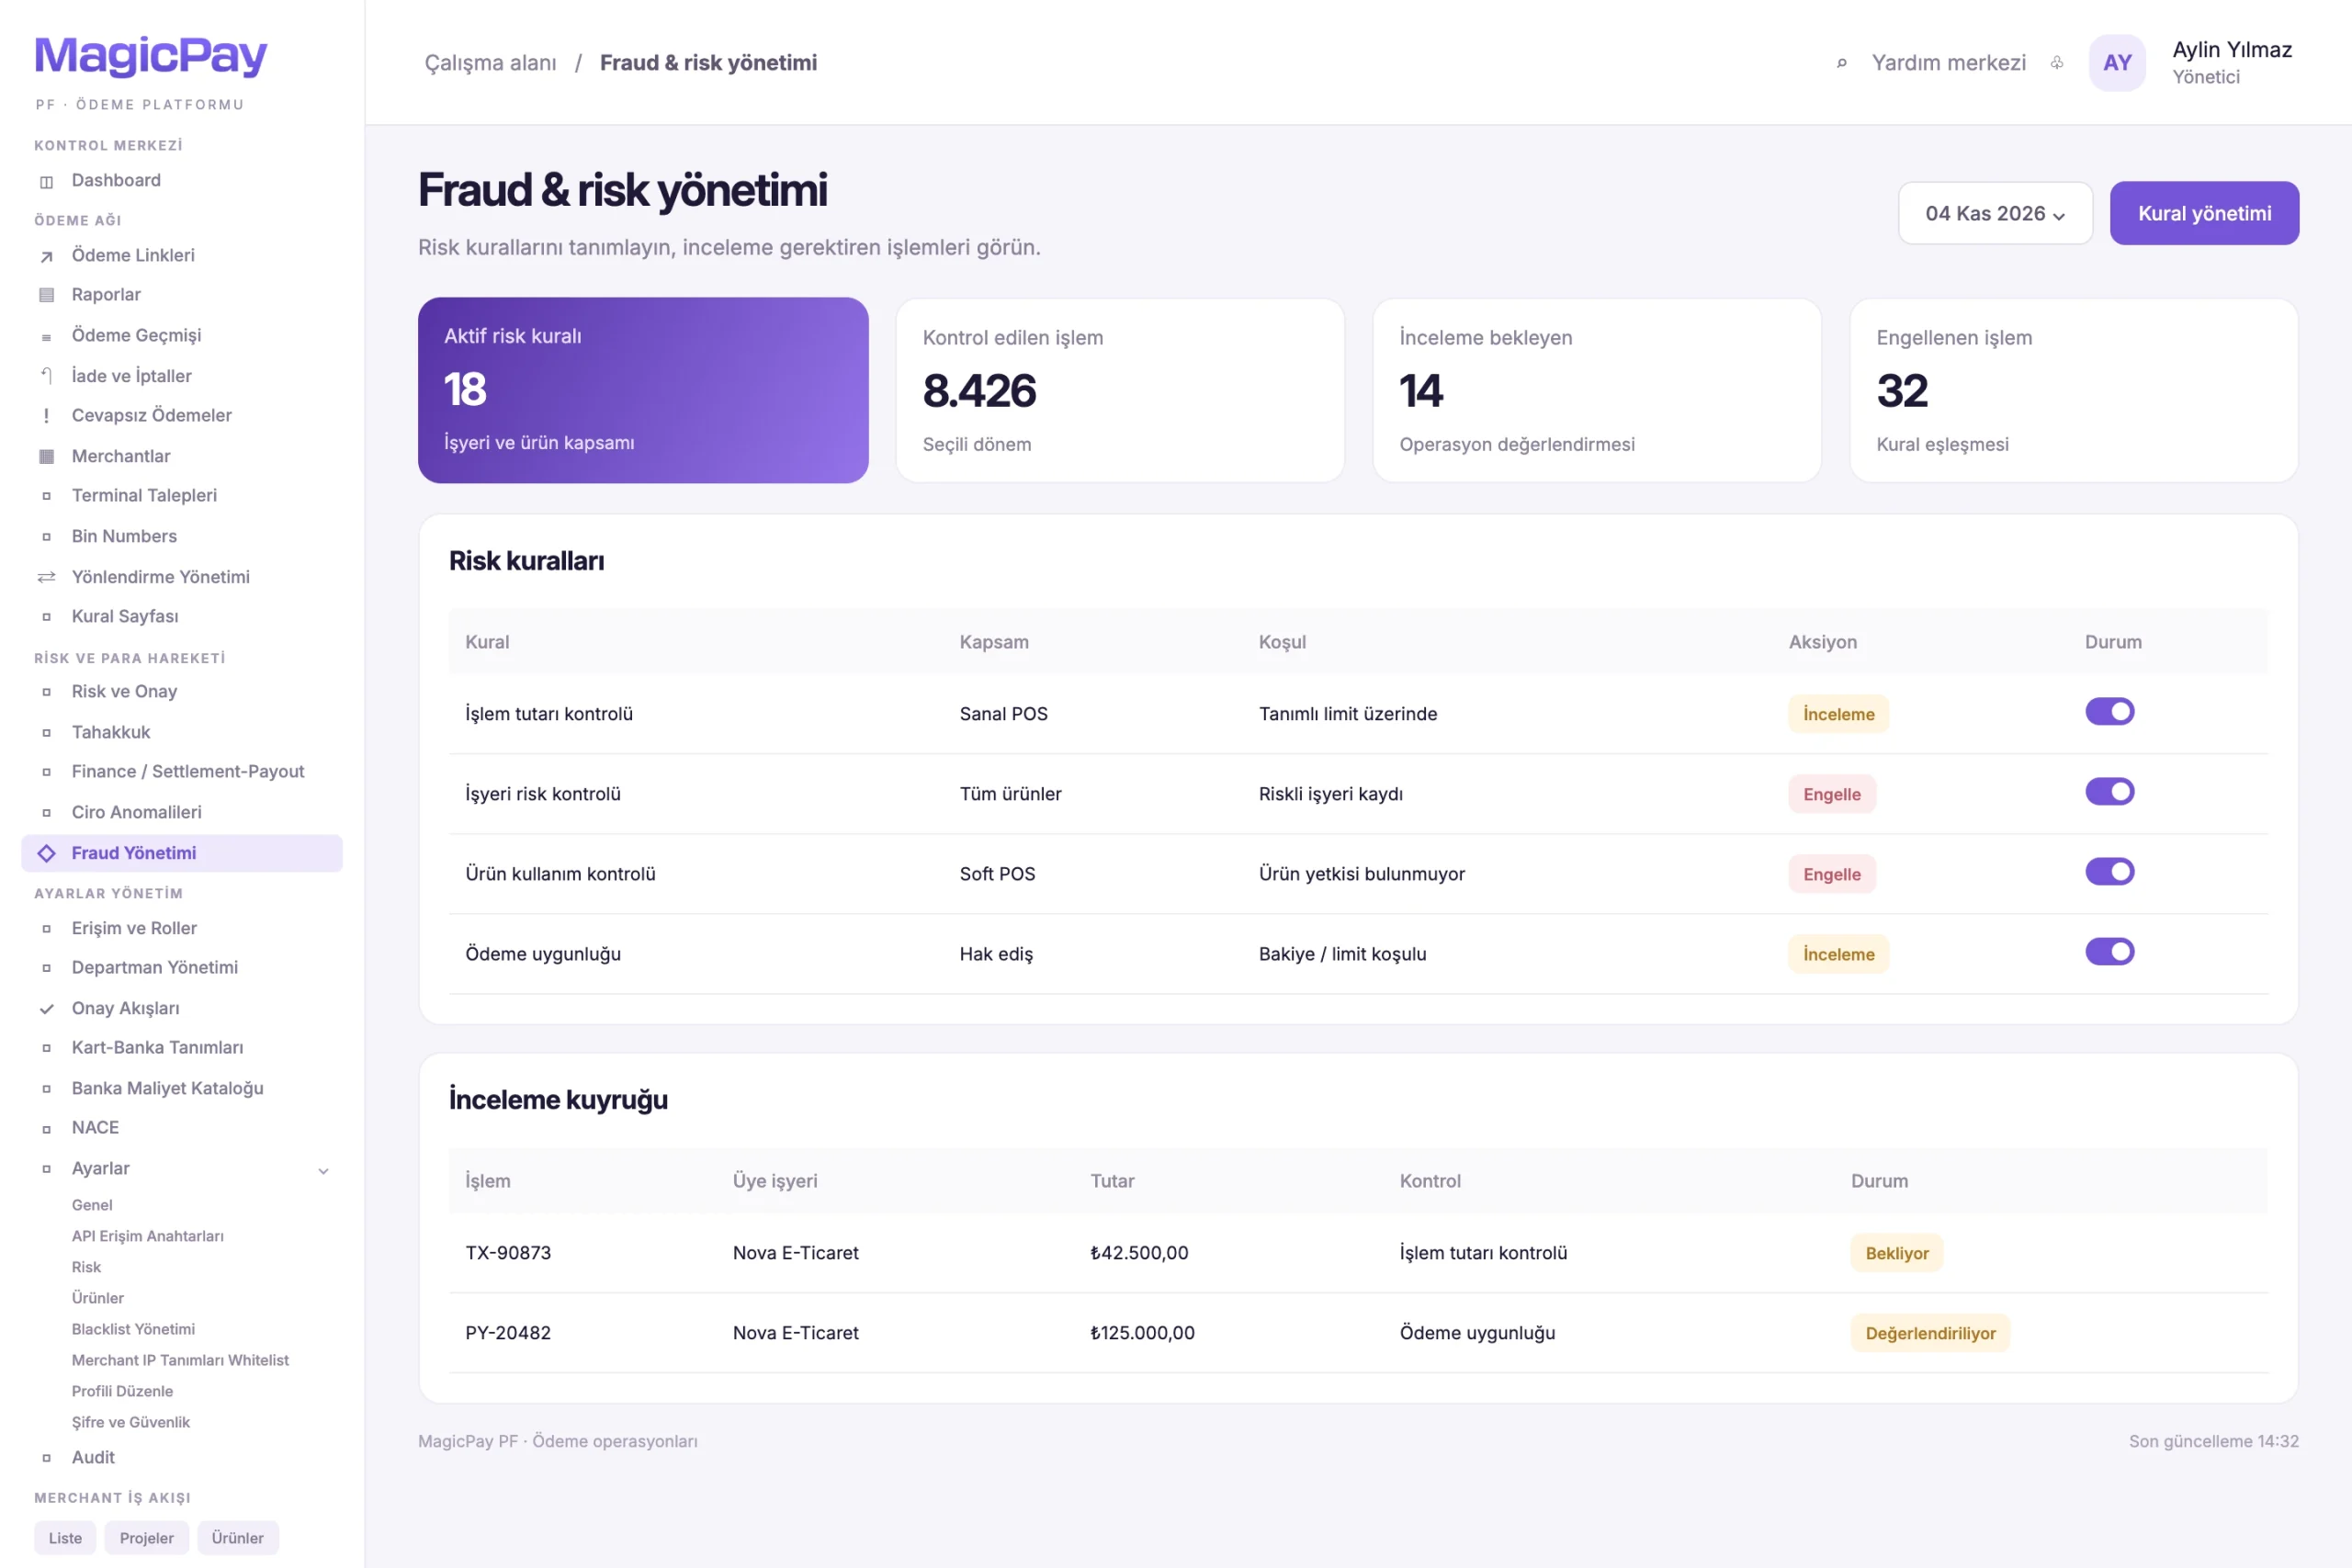
أعمدة قواعد المخاطر والشروط والإجراءات والحالة مع قائمة مراجعة توضيحية. فتح الصورة بالحجم الكامل
قواعد الاحتيال والمراجعاتعرض ترويجي لضوابط المخاطر وحالات المراجعة.

التحصيل عن بُعد عبر روابط الدفع

تدير مؤسسة الدفع روابط الدفع الخاصة بتجار شبكتها لطلب أو خدمة أو بيع عن بُعد، لتوجيه العميل إلى صفحة الدفع. تحقّقوا من حالة التحصيل من سجل الدفع المعني، وتابعوا العمليات التي تبدأ بروابط الدفع إلى جانب القنوات الأخرى من لوحة المؤسسة نفسها.

إدارة مركزية للعمولات والشروط التجارية

حدّدوا شروطًا تجارية مستقلة لنقاط البيع التقليدية والافتراضية وسائر المنتجات. أديروا النسب بحسب التاجر والوكيل وشريك التكامل والمشروع، لتتضح مصادر الاستقطاعات وتقاسم الإيرادات وصافي المستحقات. وتمرّ التعديلات الخاضعة للموافقة عبر مسار الرقابة المعني.

  • نسب عمولات مخصصة لكل منتج وتاجر
  • شروط تجارية بحسب شريك التكامل والمشروع
  • تقاسم الإيرادات وفق الاتفاقية
  • متابعة الاستقطاعات وصافي المستحقات وموافقات التعديل

تتبّع الإلغاء من عملية البيع الأصلية

ابدؤوا طلب الإلغاء من سجل البيع. يراعي Payment OS حالة العملية وشروط الإلغاء لدى المزوّد عند إرسال الطلب عبر الاتصال المعني. اطّلعوا على النتيجة وأثرها في السجلات المالية ضمن سلسلة العملية نفسها.

  • التحقّق من أهلية الإلغاء بالرجوع إلى عملية البيع الأصلية
  • إرسال الطلب إلى المزوّد المعني
  • متابعة الطلبات الناجحة وغير الناجحة والتي تنتظر النتيجة
  • عكس نتيجة الإلغاء في السجلات المالية

إدارة الاستردادات الكاملة والجزئية معًا

استردّوا كامل مبلغ البيع أو جزءًا محددًا منه. اربطوا كل طلب بعملية البيع الأصلية، وتابعوا الاستردادات الناجحة السابقة والمبلغ المتبقي القابل للاسترداد وأثرها في المستحقات معًا. على سبيل المثال، يُربط استرداد 750 ليرة تركية من عملية بيع بقيمة 3,000 ليرة تركية بعملية البيع كسجل مالي مستقل، وتُقيّم الطلبات اللاحقة على أساس المبلغ المتبقي.

  • بدء استرداد كامل أو جزئي
  • التحقّق من المبلغ مع احتساب الاستردادات السابقة
  • إجراء عدة استردادات جزئية في المسارات التي يدعمها المزوّد
  • متابعة نتيجة كل طلب وأثره في الرصيد والمستحقات
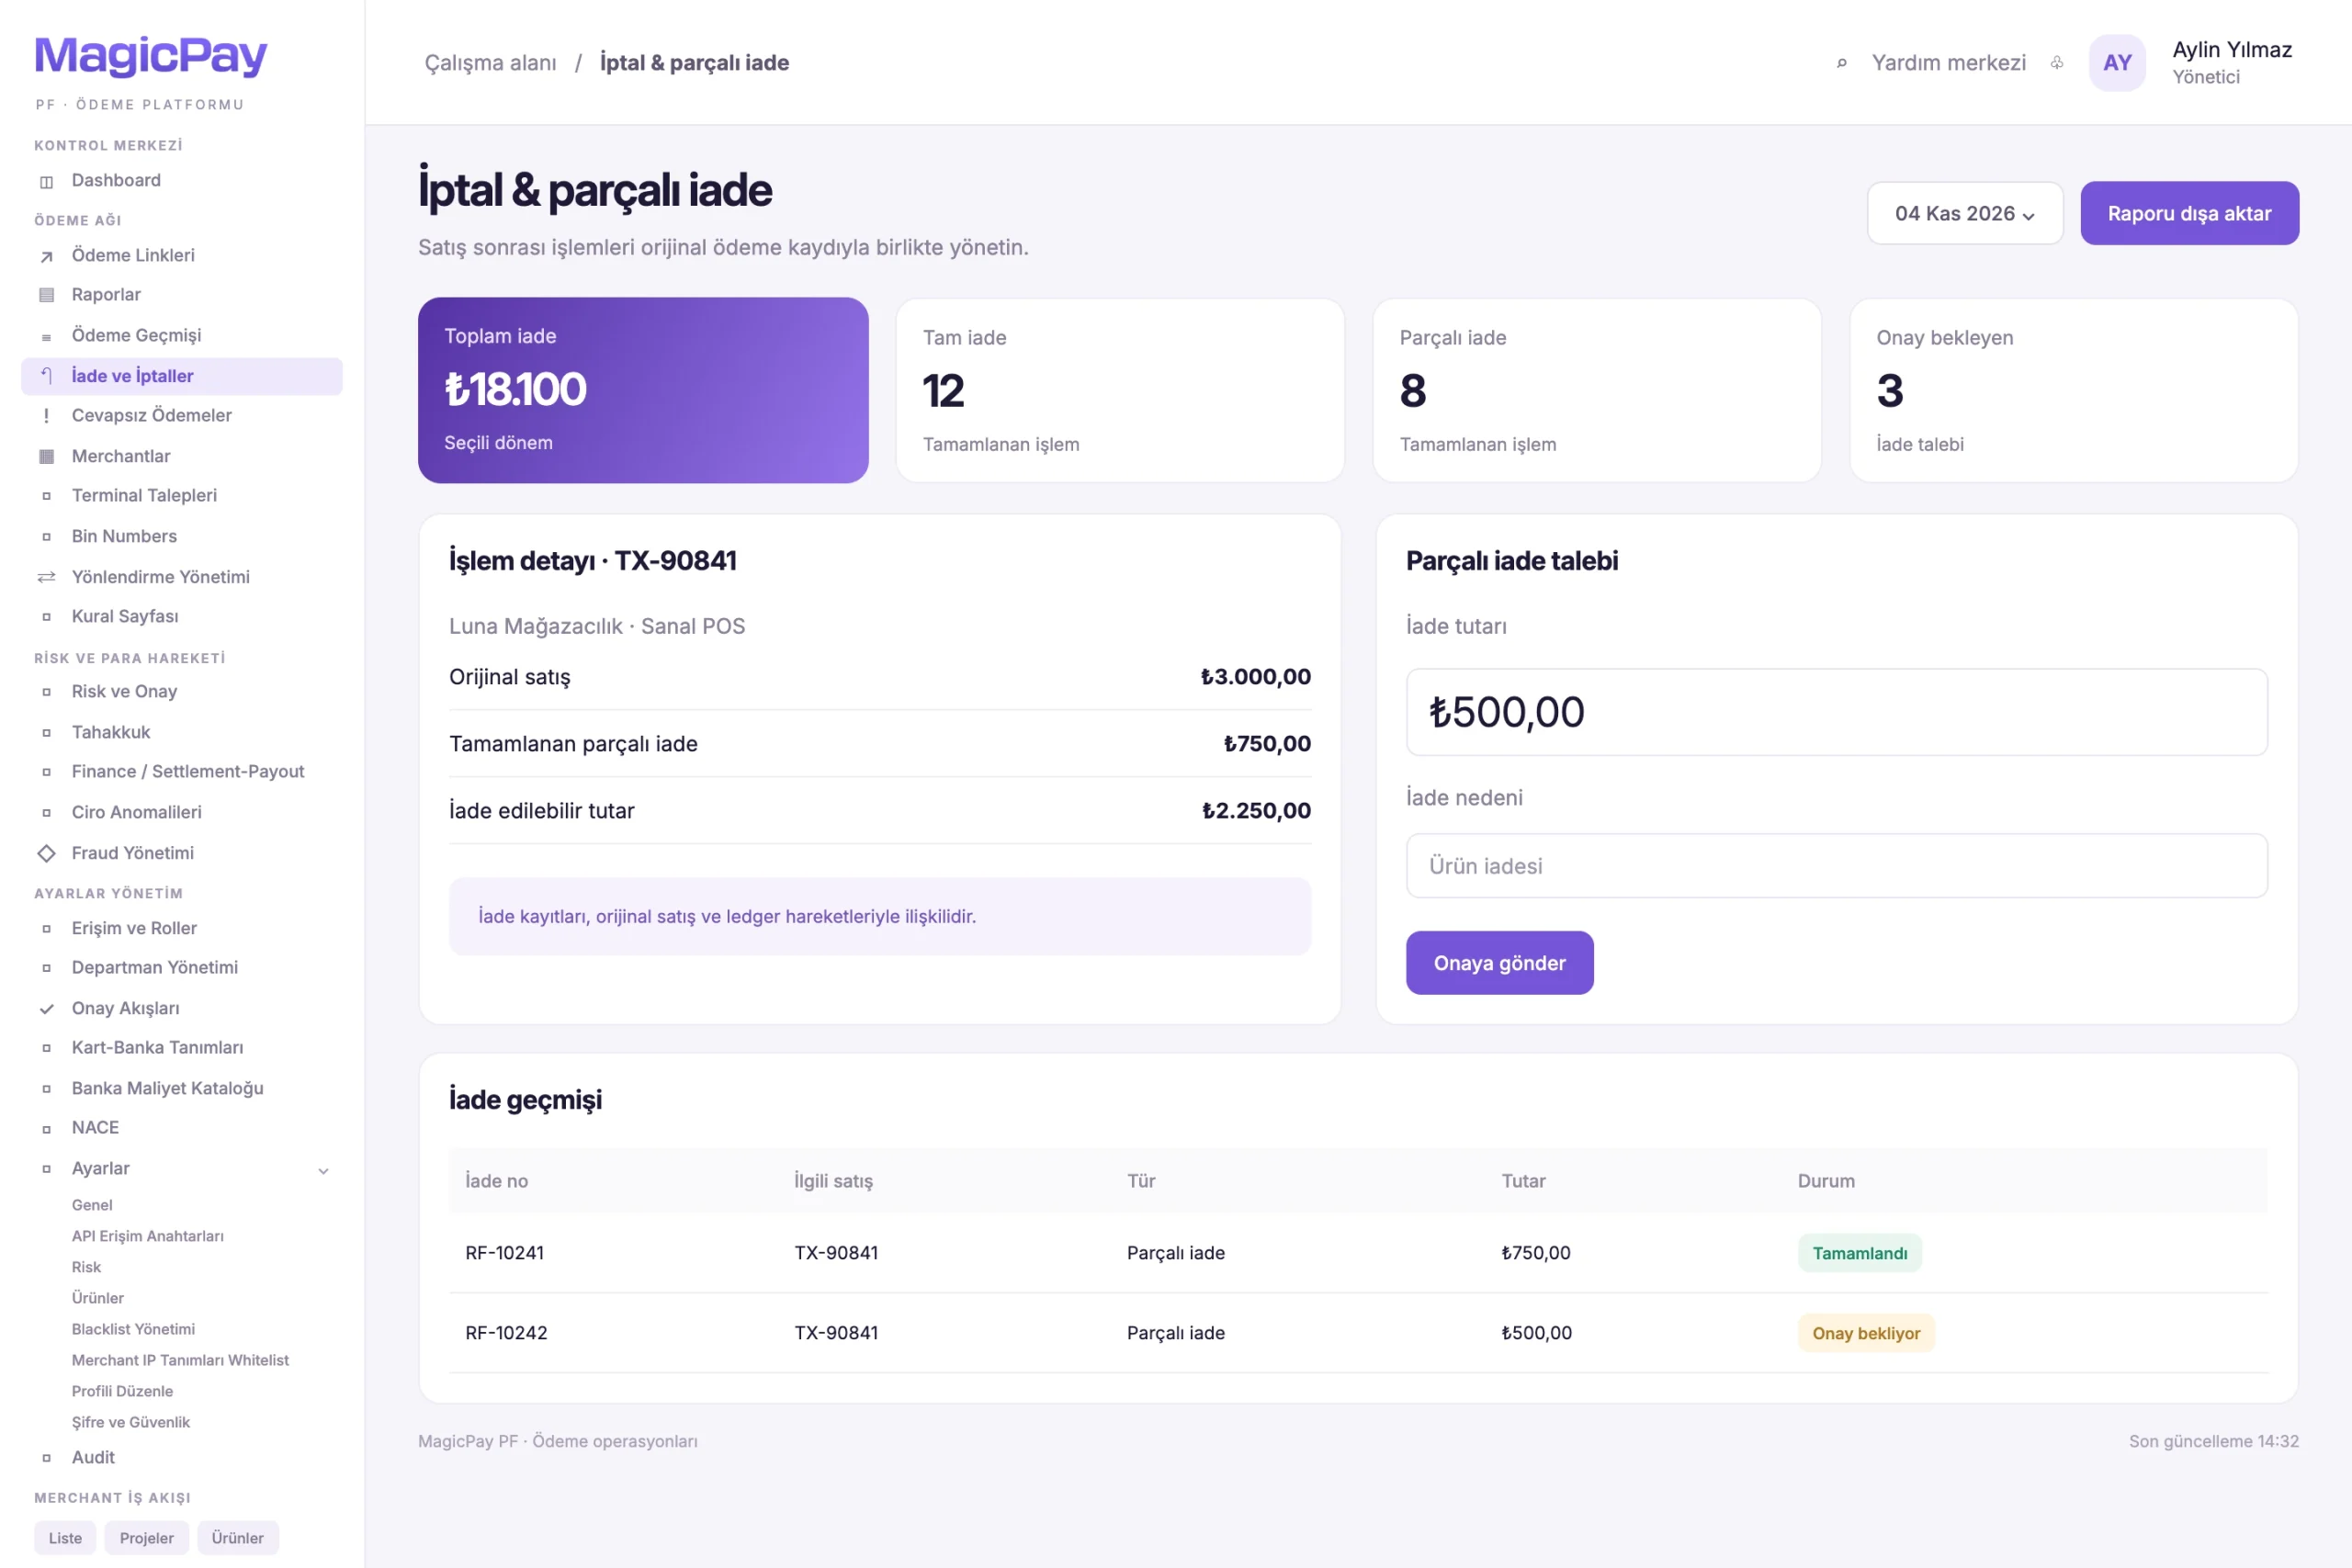
تفاصيل البيع الأصلي ونموذج طلب استرداد جزئي وسجل استرداد توضيحي. فتح الصورة بالحجم الكامل
الإلغاء والاسترداد الجزئيعرض توضيحي لطلبات الاسترداد المرتبطة بالبيع والمبلغ المتبقي.

إدارة مستحقات التجار وتحويلها

تابعوا صافي مستحقات التاجر الناتج عن إجمالي التحصيل والعمولات والاستقطاعات وشروط التسوية. اطّلعوا على تاريخ الاستحقاق والشروط التعاقدية والمبلغ الواجب تحويله معًا، وتابعوا سجلات التحويل إلى الحساب البنكي أو المحفظة المدعومة. افصلوا التحويلات التي تتطلب مراجعة، ومرّروا الطلبات الخاضعة للموافقة عبر المسار المعني.

  • متابعة إجمالي التحصيل وصافي مستحقات التاجر
  • إدارة تواريخ الاستحقاق وشروط التسوية
  • سجلات التحويل ونتائجها وتمييز الطلبات غير الناجحة
  • متابعة التحويل إلى حساب بنكي أو محفظة مدعومة
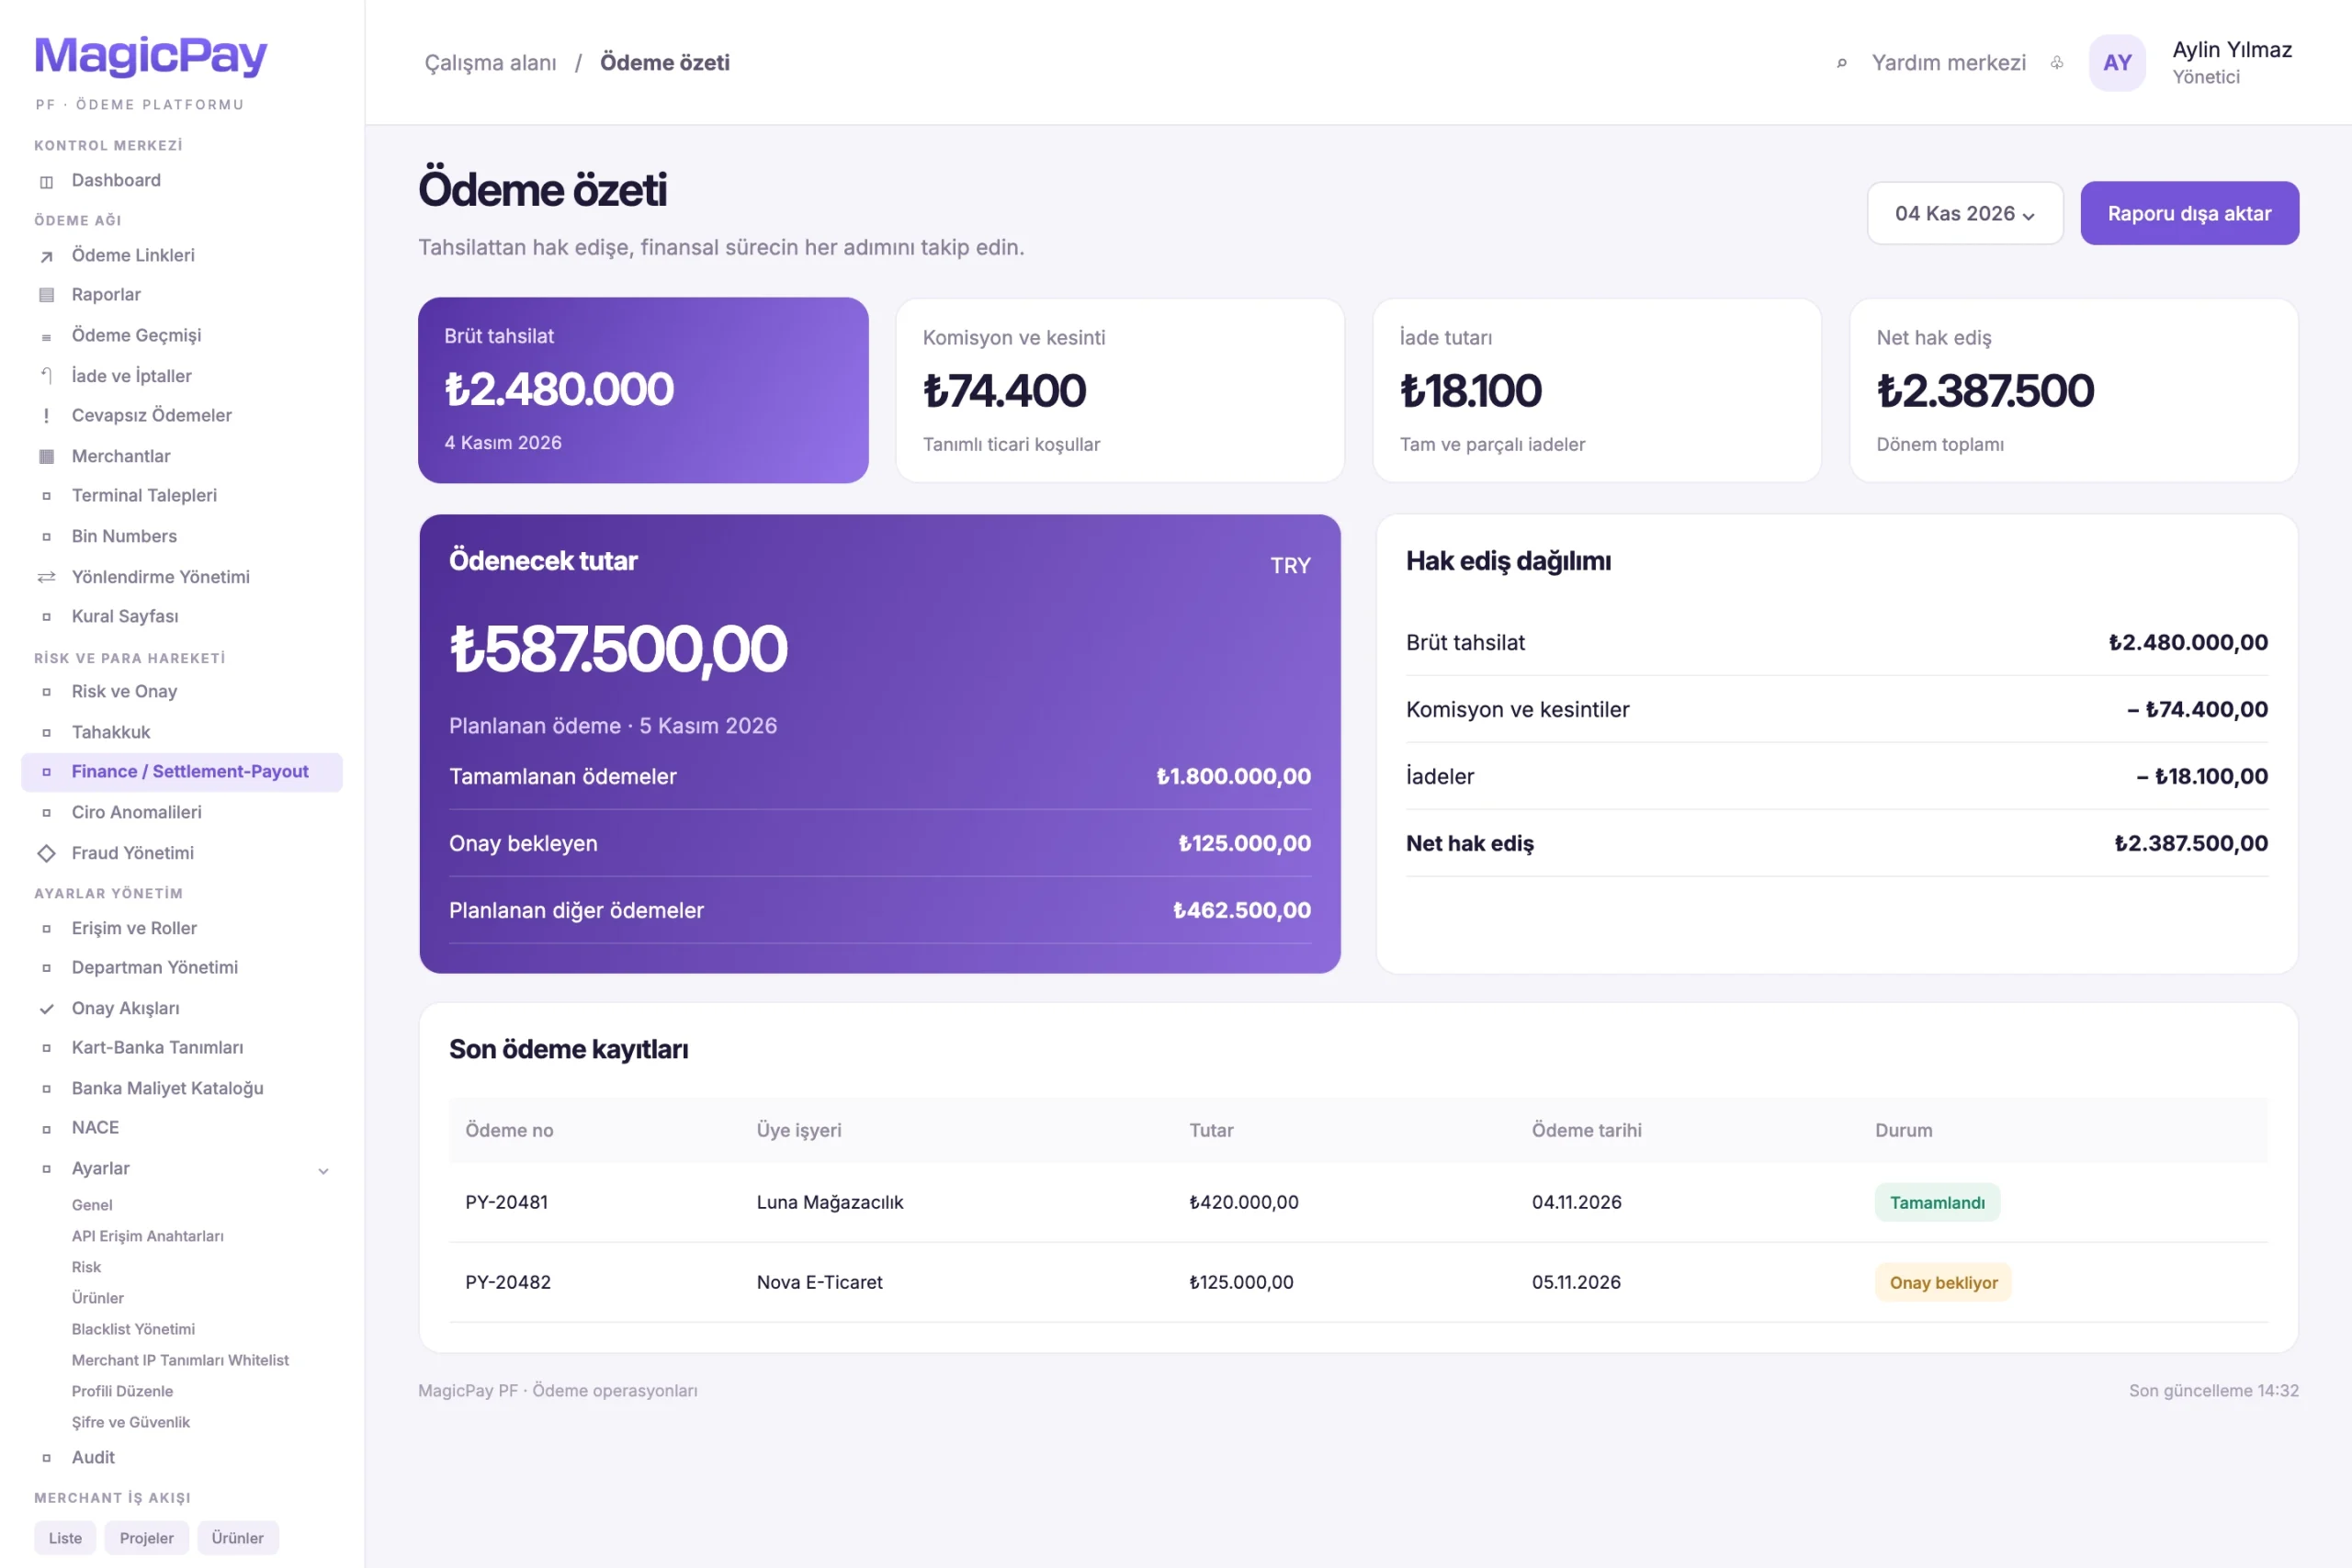
بطاقات إجمالي التحصيل والاستقطاعات والمبالغ المستردة وصافي المستحقات مع سجلات دفعات توضيحية. فتح الصورة بالحجم الكامل
ملخص المستحقات والدفعاتملخص مالي توضيحي من التحصيل إلى المستحقات والدفعات.

الاحتفاظ بالسجل المالي بعد تسوية مستحقات التاجر

سجّلوا الاستردادات والتصحيحات الواردة بعد تحويل المستحقات إلى التاجر كحركات مالية جديدة. يُحفظ سجل التحويل السابق، مع تتبّع أثر الحركة الجديدة في الرصيد الحالي والمستحقات اللاحقة. ويُقيّم الاسترداد السابق للتحويل مع المبلغ الواجب تحويله، بينما يُقيّم الاسترداد اللاحق للتحويل بالرجوع إلى عملية البيع وسجل التحويل السابق.

المطابقة المالية: سجلات المزوّد والعمليات ودفتر الأستاذ معًا

قارنوا سجلات المزوّد بنتائج العمليات وحركات دفتر الأستاذ في المنصة. تتبّعوا عبر المراجع نفسها الاتصال الذي مرّت من خلاله عملية البيع واستقطاعاتها وحالة الاسترداد وعلاقتها بالتحويل إلى التاجر. حدّدوا الفروقات ليتمكن فريقا المالية والعمليات من العمل على السجل نفسه.

  • مقارنة سجلات البيع والإلغاء والاسترداد
  • التحقّق من الإجمالي والعمولات والاستقطاعات وصافي المبلغ
  • مراجعة سجلات المستحقات والتحويلات المنفّذة
  • التحقيق في الفروقات على مستوى العملية

التقارير ولوحة الإدارة المركزية

من المتابعة اليومية إلى المراجعة الدورية، صِلوا إلى السجلات المطلوبة بحسب التاريخ والمنتج والوكيل وجهاز الدفع وحالة العملية. راجعوا حركات نقاط البيع التقليدية والافتراضية بصورة منفصلة، وتابعوا العمولات والمستحقات والتحويلات ضمن تجربة إدارة موحّدة.

  • قوائم المبيعات والعمليات
  • متابعة منفصلة لعمليات نقاط البيع التقليدية والافتراضية
  • التصفية بحسب الوكيل والوكيل الفرعي وجهاز الدفع
  • بيانات العمولات والمستحقات والتحويلات والتصدير في التقارير التي تدعمه
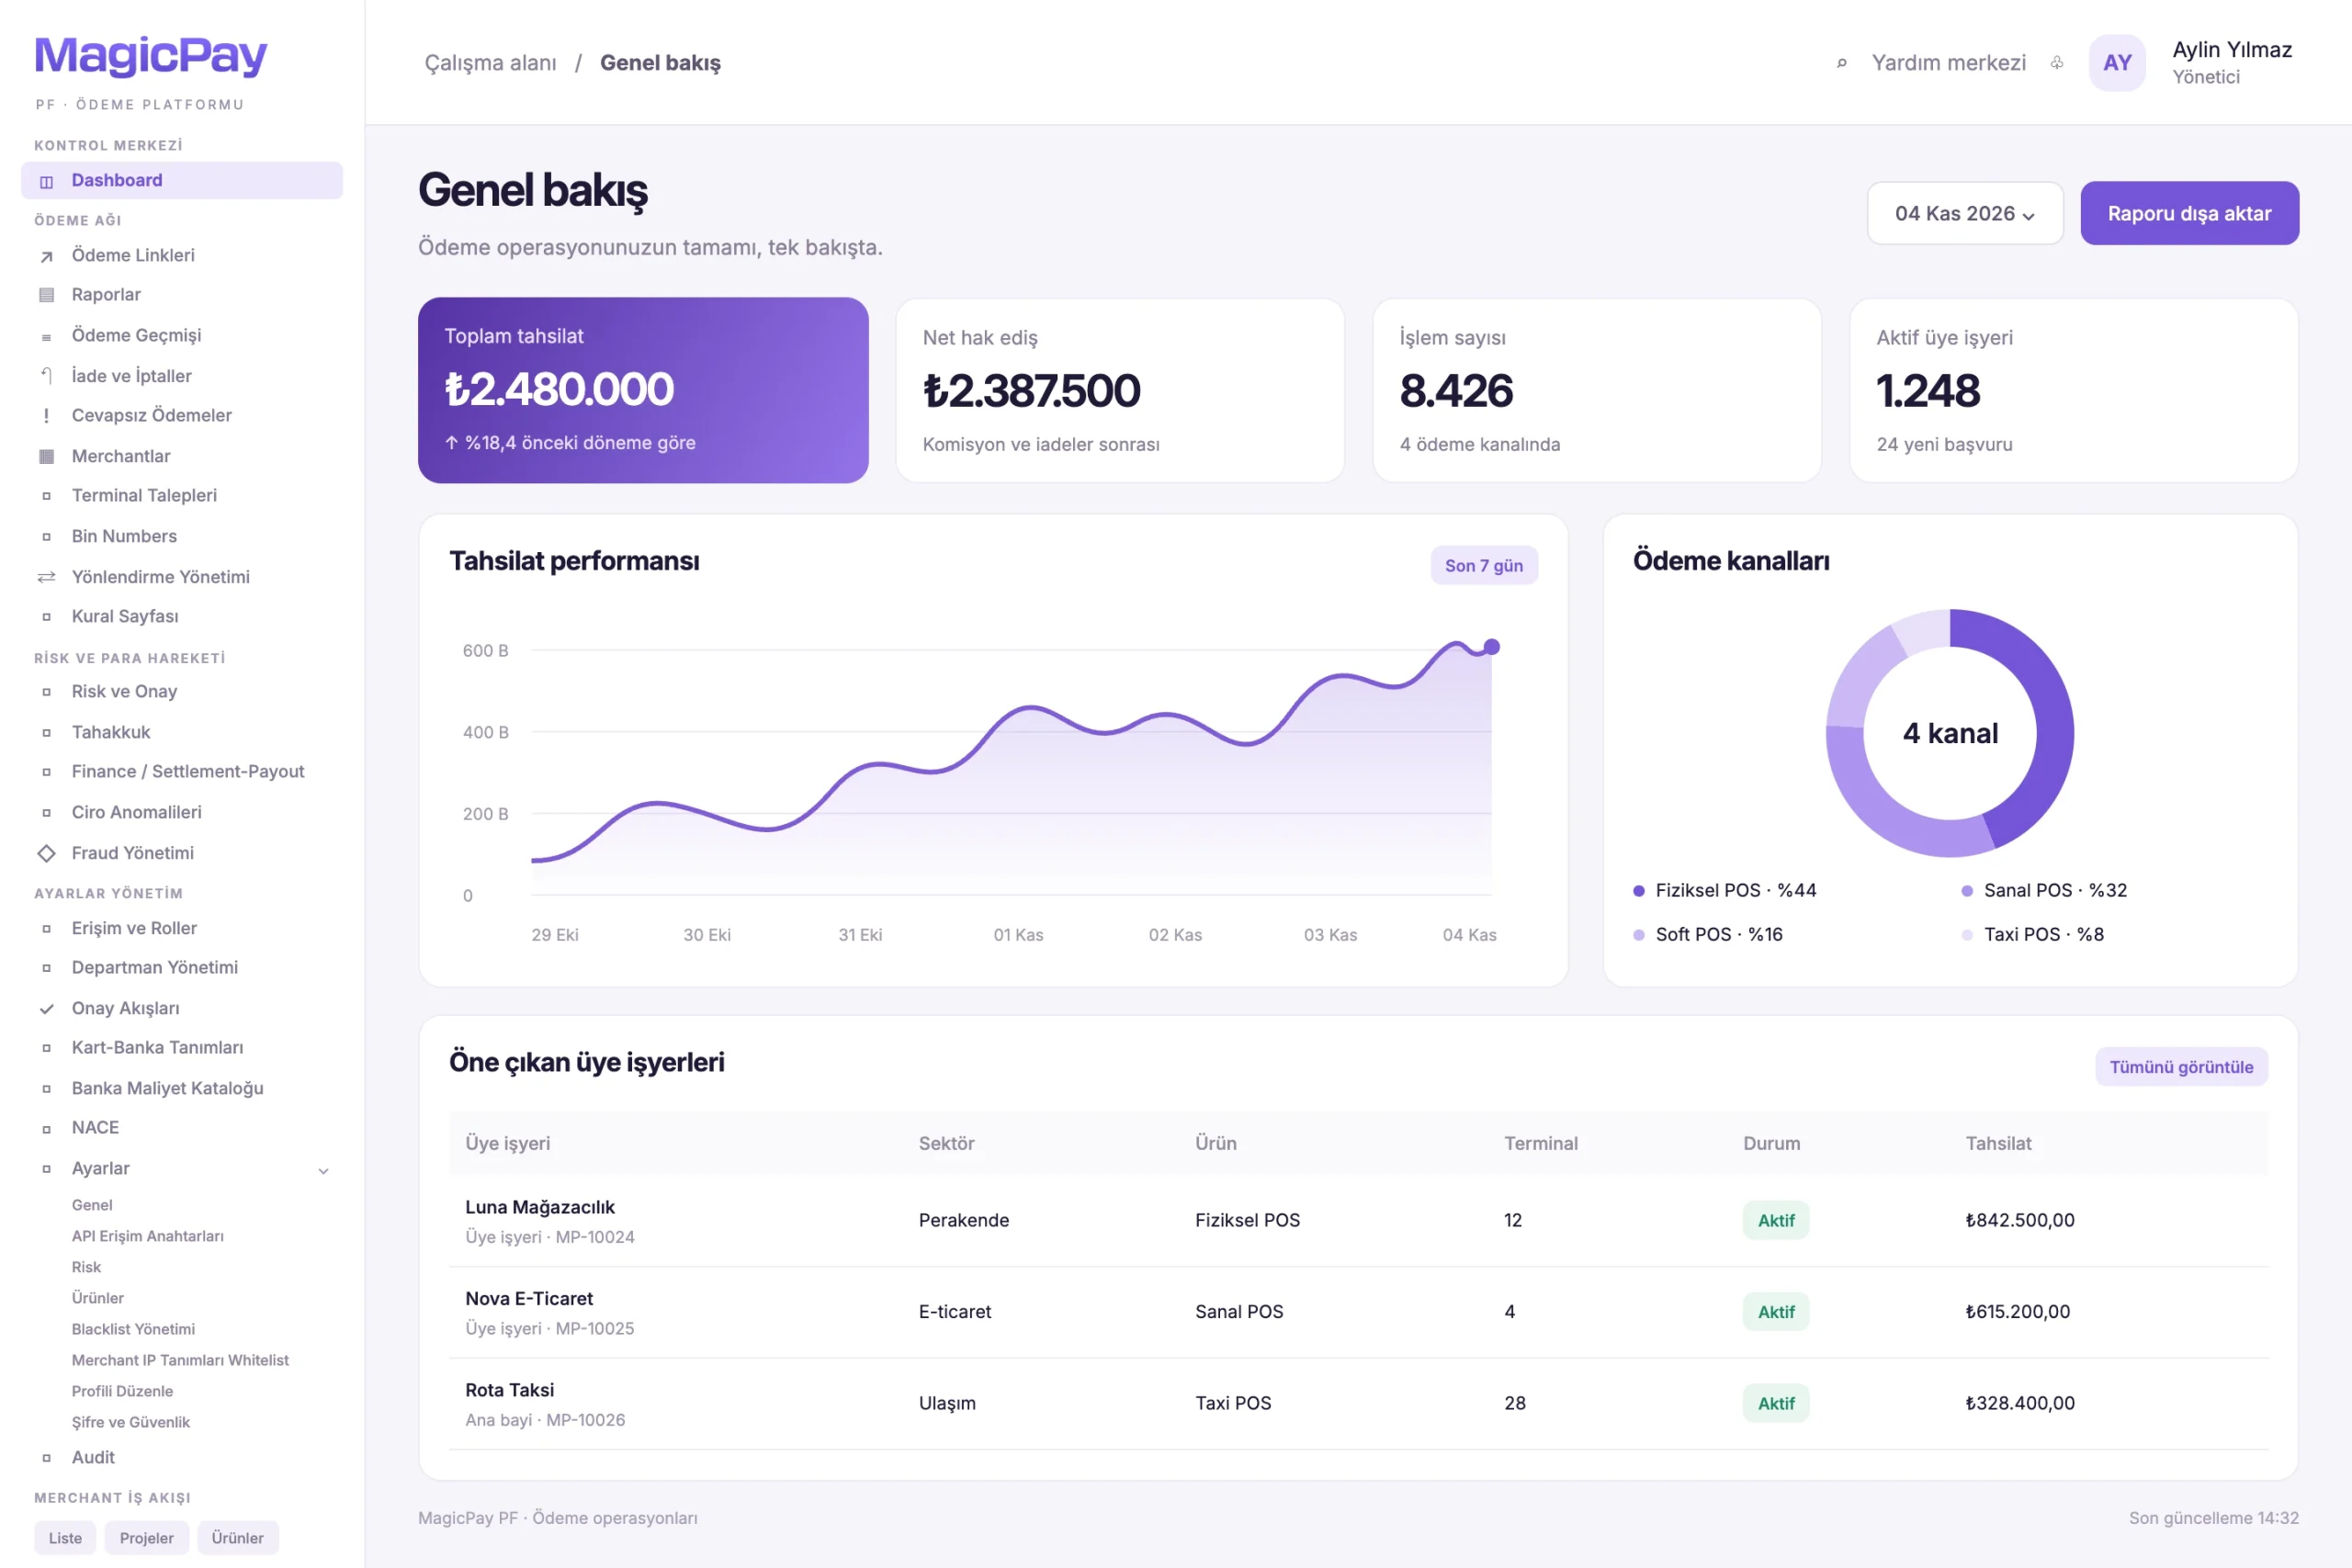
لوحة ترويجية تضم رسمًا للتحصيل وقنوات الدفع وجدول التجار. فتح الصورة بالحجم الكامل
لوحة الإدارة المركزيةالتحصيل وتوزيع القنوات مع سجلات تجار توضيحية.

تنظيم الصلاحيات والوصول بحسب المسؤوليات

امنحوا مستخدمي الإدارة والعمليات والمالية والشركاء وصولًا يناسب مهامهم. افصلوا صلاحيات الاطّلاع وإنشاء العمليات والموافقة عليها من خلال الأدوار والأذونات. ويعمل المستخدمون ضمن شبكة الوكلاء والعمليات المركزية على السجلات والإجراءات المشمولة بصلاحياتهم المحددة فقط.

لمن صُمّم Payment OS؟

صُمّم العرض التجاري حصريًا لمؤسسات الدفع المرخّصة (PFs) في تركيا بموجب القانون 6493، والخاضعة لتنظيم ورقابة TCMB والتزامات MASAK. تخدم المنصة فرق المؤسسة والشبكات التي تديرها؛ ولا تُعرض مباشرةً على التجار أو شركات سيارات الأجرة أو الوكلاء أو الممثلين أو شركات البرمجيات وشركاء التكامل.

  • فرق القبول لدى مؤسسة الدفع: إدارة نقاط البيع وأجهزة الدفع لتجار المتاجر والخدمات ضمن شبكتها
  • فرق القنوات الرقمية لدى المؤسسة: إدارة نقاط البيع الافتراضية وروابط الدفع لتجار شبكتها
  • فرق القنوات الميدانية لدى المؤسسة: إدارة Soft POS للتجار المتنقلين ضمن شبكتها على الأجهزة المتوافقة
  • فرق شبكة سيارات الأجرة لدى المؤسسة: متابعة لوحات المركبات وأجهزة الدفع والتحصيل والمستحقات
  • فرق إدارة الشبكة لدى المؤسسة: متابعة الوكلاء الرئيسيين والفرعيين والممثلين والتجار المرتبطين بهم
  • فرق التكامل لدى المؤسسة: إدارة شركات البرمجيات وشركاء التكامل ومشاريعهم ضمن شبكتها
  • فرق المالية والعمليات لدى المؤسسة: دفتر الأستاذ والمطابقة المالية والمستحقات والموافقات
  • فرق المخاطر لدى المؤسسة: قواعد مكافحة الاحتيال وضوابط العمليات ومراجعات شبكة التجار

سيناريوهات استخدام تلائم مسارات العمل الفعلية

تستخدم مؤسسة الدفع المرخّصة المنصة لإدارة قنوات وشركاء شبكتها ضمن نطاق نشاطها المنظّم في تركيا. تُحفظ العلاقة بين التاجر والدفع والسجلات المالية في كل سيناريو؛ وهذه مسارات لفرق المؤسسة وشبكتها وليست عروضًا مباشرة لأطراف الشبكة أو نتائج مقاسة لدى عملاء.

  • راجعوا مبيعات المتاجر والإنترنت معًا بحسب القناة والعمولة ونتيجة الدفع.
  • فعّلوا التاجر المستقطب عبر ممثل بعد فحص مستنداته وتعريف منتجاته واستكمال إجراءات التفعيل.
  • حدّدوا شروطًا مستقلة للمنتجات والعمولات لكل مشروع لدى شريك التكامل.
  • اربطوا تحصيل الوكلاء الرئيسيين والفرعيين بحصص العمولات والجهة المستفيدة من التحويل.
  • أضيفوا مسؤولي الموافقة إلى المسار نفسه وتابعوا القرارات المعلّقة والشروط المستوفاة.
  • اربطوا الاسترداد الجزئي بعملية البيع الأصلية واطّلعوا على المبلغ المتبقي وأثره في صافي المستحقات.
  • طابقوا تحصيل سيارة الأجرة مع لوحة المركبة وجهاز الدفع وتابعوا نتيجة تحويل المستحقات بعد الاستقطاعات.

إعداد عمليات الدفع في ثلاث خطوات

تجمع مؤسسة الدفع المرخّصة في تركيا إجراءات قبول تجار شبكتها وقنوات الدفع وفرق المالية ضمن سلسلة تشغيلية واحدة، في حدود ترخيصها ومسؤولياتها التنظيمية.

  • 1. حدّدوا الهيكل الهرمي للتجار والممثلين وشركاء التكامل والوكلاء، ومسارات الطلبات والمستندات.
  • 2. اضبطوا منتجات نقاط البيع واتصالات المزوّدين وقواعد التوجيه ومكافحة الاحتيال والموافقة.
  • 3. تابعوا نتائج البيع والإلغاء والاسترداد والعمولات والمستحقات والتحويلات مع دفتر الأستاذ والمطابقة المالية.

Payment OS برنامج وبنية تقنية، وليس ترخيصًا أو موافقة تنظيمية أو ضمانًا للامتثال. تتولى مؤسسة الدفع المرخّصة خدمات الدفع وحركات الأموال المنظّمة ضمن ترخيصها ومسؤولياتها لدى TCMB وMASAK. وتخضع خيارات الأجهزة والتقسيط والإلغاء والاسترداد والتحويل لشروط المنتج والمزوّد والاتفاقية.

حلول وموارد ذات صلة

لنراجع معاً عمليات الدفع في مؤسستك.

اكتشف Payment OS من خلال قنواتك الحالية ومحفظة التجار ومسارات المالية.

اطلب عرضًا توضيحيًا

لنراجع سيناريو استخدام مؤسستك والوحدات المعنية خلال الاجتماع.

الأسئلة الشائعة

الأسئلة الأكثر شيوعاً

إجابات توضح نطاق استخدام الحل وربطه.

لمن يُقدَّم Payment OS؟ +

يُقدَّم Payment OS تجاريًا وحصريًا لمؤسسات الدفع المرخّصة (PFs) في تركيا بموجب القانون رقم 6493، والخاضعة لتنظيم ورقابة TCMB والتزامات MASAK. تستخدمه فرق المؤسسة لإدارة عملياتها وشبكتها؛ والتجار وسيارات الأجرة والوكلاء والممثلون وشركات البرمجيات وشركاء التكامل أطراف في تلك الشبكة، لا مشترون مباشرون لهذا العرض.

هل Payment OS مجرد بوابة دفع؟ +

Payment OS بنية تشغيلية متكاملة تجمع، إلى جانب طبقة البوابة التي تتيح وصولًا موحّدًا إلى البنوك ومزوّدي الدفع، طلبات انضمام التجار وإدارة الوكلاء والشركاء وضوابط مكافحة الاحتيال ومسارات الموافقة ودفتر الأستاذ ومستحقات التجار والمطابقة المالية.

ما قنوات الدفع التي يمكن للتاجر استخدامها معًا؟ +

يمكن إدارة نقاط البيع التقليدية والافتراضية وSoft POS وTaxi POS وروابط الدفع معًا ضمن المنتجات وشروط الاستخدام المحددة للتاجر. وترتبط عمليات كل قناة بسجل التاجر المشترك.

ما الذي توفره البنية القائمة على دفتر الأستاذ لفريق المالية؟ +

تتيح تتبّع حركات البيع والعمولات والاستقطاعات والاستردادات والتحويلات من خلال سجلات مترابطة. ويمكن لفريق المالية مراجعة الحركات التي يتكوّن منها الرصيد والمستحقات مع الحفاظ على السجلات السابقة.

كيف يسير الإجراء عند وجود عدة مسؤولين عن الموافقة؟ +

يُضاف عدة مسؤولين عن الموافقة إلى المسار نفسه، وتُتابع حالات الطلبات والقرارات الصادرة. ويُحدَّد عدد الموافقات المطلوبة وشروطها في قواعد المسار المعني، دون اشتراط موافقة جميع المستخدمين على كل طلب.

كيف تُفصل الموافقة الداخلية عن نتيجة العملية المالية؟ +

تُشير الموافقة الداخلية إلى اجتياز الطلب مرحلة الرقابة داخل مؤسستكم. أما نتيجة العملية المنفّذة لدى البنك أو مزوّد الدفع فيُستعلم عنها بصورة منفصلة وتُتابع من السجل التشغيلي نفسه.

كيف يُتابع المبلغ المتبقي عند الاسترداد الجزئي؟ +

يُربط طلب الاسترداد بعملية البيع الأصلية. ويُتحقّق من المبلغ المتبقي القابل للاسترداد بعد خصم الاستردادات الناجحة السابقة. وفي المسارات التي يدعمها المزوّد، يمكن إجراء عدة استردادات جزئية لعملية البيع نفسها.

كيف يُسجّل الاسترداد بعد تحويل المستحقات إلى التاجر؟ +

يُسجّل الاسترداد كحركة مالية جديدة مرتبطة بعملية البيع الأصلية. ويُحفظ سجل التحويل السابق، مع متابعة أثر الاسترداد في الرصيد الحالي والمستحقات اللاحقة وفق القواعد المحددة.

كيف تُدار قواعد مكافحة الاحتيال؟ +

تحدّد الفرق المخوّلة شروط المخاطر وحدود العمليات بحسب التاجر والمنتج. وتُقيّم العمليات وفق مجموعة القواعد الفعّالة، مع تتبّع نتيجة السماح أو التقييد أو المراجعة وأسباب القرار.

ما الفرق بين مسارات الممثلين وشركاء التكامل؟ +

تركّز مسارات الممثلين على استقطاب التجار وإدارة شبكة المنشآت المرتبطة بهم. أما مسارات شركاء التكامل فتشمل ربط المشاريع البرمجية بالبنية التحتية للدفع والعلاقات التجارية على مستوى المشروع. ويُتابع كلاهما من خلال التجار المرتبطين وتقاسم الإيرادات.

ما الأجهزة التي يمكن استخدامها مع Soft POS؟ +

تُستخدم الأجهزة المحمولة المتوافقة مع حل Soft POS المعني. ويُراعى توافق الجهاز والبنية التحتية للدفع إلى جانب شروط المنتج المحددة للتاجر.

أين يمكن متابعة المستحقات وموعد تحويلها؟ +

يمكن متابعة المستحقات وتواريخ استحقاقها والعمولات والاستقطاعات وحالة التحويل من لوحة التحكم المركزية. ويُحدَّد موعد التحويل بحسب المنتج والاتفاقية وتاريخ الاستحقاق وضوابط العملية المعنية.